Cada mes, el Hostfully Hosting Climate Index rastrea siete señales de datos en el panorama de los alquileres vacacionales de EE. UU.: el rendimiento de la TSA, las tendencias de búsqueda de Google, los precios de la gasolina, el IPC de alojamiento, el sentimiento del consumidor, los patrones climáticos y los propios datos de reservas de la plataforma Hostfully. Juntos, producen una puntuación única de 0 a 100 que indica si las condiciones favorecen el crecimiento, la precaución o una combinación.
La puntuación de este mes: 48,2 sobre 100, calificada como Nublado. Esto supone un descenso de 5,5 puntos respecto a marzo y 2,1 puntos por debajo de abril de 2025. Es la lectura más baja desde que lanzamos el índice, y la historia detrás de ella es más complicada (y más útil) de lo que el número por sí solo sugiere.
Bienvenido a la Gran Divergencia.
Lo bueno: los estadounidenses viajan como nunca antes
Si solo miraras los aeropuertos, pensarías que la industria del alquiler vacacional está en auge. El componente de la TSA obtuvo 88 de 100 puntos, 8 puntos más que el mes anterior y la lectura más alta en la historia del índice. Ese número refleja un rendimiento real: 2,8 millones de pasajeros pasando por los puntos de control de la TSA cada día en marzo, un aumento del 4 % respecto a 2025. La semana pico de las vacaciones de primavera (del 16 al 22 de marzo) alcanzó los 18,27 millones de viajeros, con las aerolíneas añadiendo un 2 % más de capacidad para mantenerse al día: 26.000 vuelos diarios y 3,5 millones de asientos disponibles.
La demanda de búsquedas coincidió con la energía de los aeropuertos. Las tendencias de Google para términos de alquiler vacacional obtuvieron 68 puntos, un asombroso aumento de 16 puntos desde febrero. Key West, FL se convirtió en el destino número uno de búsqueda para las vacaciones de primavera en el país. El valor del mercado de alquileres a corto plazo alcanzó los 154.330 millones de dólares a nivel mundial en 2026, y la cuota de EE. UU. en ese pastel creció.
Los propios datos de la plataforma de Hostfully lo respaldaron. Nuestro componente de datos de reservas obtuvo 72 puntos, lo que refleja un fuerte volumen de reservas y tarifas diarias promedio estables en toda la plataforma. Las vacaciones de primavera impulsaron una actividad significativa, particularmente para propiedades en mercados de clima cálido.
«La señal de demanda esta primavera ha sido notable. La gente prioriza los viajes incluso en medio de titulares económicos ruidosos. Eso te dice algo sobre dónde se sitúan los alquileres vacacionales en la jerarquía de gastos de los consumidores: son innegociables.» Margot Schmorak, CEO, Hostfully
El desafío: los precios de la gasolina y la confianza del consumidor se desploman
Aquí es donde se pone incómodo. Los precios de la gasolina obtuvieron 8 de 100 puntos, 13 puntos menos que en marzo y la puntuación de componente más baja del índice. El promedio nacional saltó de 2,98 $ por galón a finales de febrero a 3,98 $ el 26 de marzo, un aumento de un dólar completo en un solo mes. Es el aumento mensual más pronunciado desde 2022. A principios de abril, los precios superaron los 4,08 $.
El detonante: la operación militar estadounidense-israelí contra Irán a principios de marzo interrumpió los mercados mundiales de crudo, empujando los precios a mediados de los 70 $ por barril. Más de 30.000 vuelos fueron cancelados en Oriente Medio, y el Consejo Mundial de Viajes y Turismo estimó que se perdieron 600 millones de dólares en gasto turístico en la región cada día. Ese choque geopolítico se extendió directamente a las gasolineras estadounidenses.
El sentimiento del consumidor contó una historia paralela. El Índice de Sentimiento del Consumidor de la Universidad de Michigan cayó a 53,3, un 5,8 % menos que el mes anterior. El componente de expectativas se desplomó aún más, cayendo un 8,7 % hasta 51,7. Las expectativas de inflación aumentaron del 3,4 % al 3,8 %. Esta es la lectura más débil de la confianza del consumidor desde finales de 2025, y el deterioro más rápido desde el período inicial de la COVID.
Además: los nuevos aranceles aumentaron los costes operativos de los alquileres a corto plazo hasta en un 25 %. Muebles, electrodomésticos, ropa de cama y artículos de limpieza se encarecieron. Los operadores informaron que los márgenes se comprimieron del rango típico del 30 al 40 % a un 20 al 25 %.
Y por si fuera poco, un cierre parcial del gobierno ralentizó el procesamiento de TSA PreCheck y Global Entry, añadiendo fricción en el momento exacto en que los aeropuertos estaban a máxima capacidad.
Lo interesante: una historia de dos Américas
La información más valiosa de este mes no es la puntuación general. Es la divergencia regional. La brecha entre la región con mejor rendimiento y la de peor rendimiento nunca ha sido tan amplia.
| Región | Puntuación | Cambio mensual | Condición |
| Sureste | 64,2 | +6,2 | Parcialmente soleado |
| Oeste | 48,8 | -2,2 | Nublado |
| Montaña | 44,6 | -11,8 | Tormentoso |
| Noreste | 40,1 | -9,3 | Tormentoso |
| Medio Oeste | 38,4 | -8,9 | Tormentoso |
El Sureste obtuvo 64,2 puntos, un aumento de 6,2 puntos, impulsado por el dominante rendimiento de Florida en las vacaciones de primavera y el clima cálido de principios de primavera. La región de la Montaña cayó a 44,6 puntos, un descenso de 11,8 puntos a medida que la temporada de esquí terminaba y se asentaba la debilidad de la temporada baja. El Medio Oeste se situó en 38,4 puntos, todavía luchando con el clima frío y la limitada demanda de viajes de primavera.
Esa brecha de 25,8 puntos entre el Sureste y el Medio Oeste merece atención. Si gestionas propiedades en mercados de clima cálido, las condiciones siguen siendo favorables. Si tu cartera se concentra en la mitad norte del país, las próximas seis a ocho semanas antes de que comience el verano requerirán precios más ajustados y un marketing más proactivo.
Cambios en las ciudades: quién ganó y quién se quedó atrás
Las cinco ciudades principales fueron todas destinos del cinturón del sol:
Orlando (78,4) lideró el grupo como la capital indiscutible de las vacaciones de primavera, con los parques temáticos funcionando a plena capacidad. Miami (76,1) se benefició de la demanda internacional que se desvió de los destinos de Oriente Medio afectados. Key West (73,8) fue la estrella revelación del mes, subiendo 11,5 puntos para convertirse en el destino de vacaciones de primavera más buscado a nivel nacional. Scottsdale (71,2) alcanzó la temporada alta del desierto, y Nashville (69,8) continuó su reinado como la capital de las despedidas de soltera de América.
En el otro extremo, Detroit (22,1), Minneapolis (24,5) y Cleveland (25,8) ocuparon los últimos puestos. El clima frío, el atractivo estacional limitado y los efectos compuestos del bajo sentimiento del consumidor en los mercados industriales del Medio Oeste contribuyeron a ello.
Los mayores descensos se produjeron en todas las ciudades de esquí: Park City (-14,3), Lake Tahoe (-11,8) y Aspen (-9,4). Este es un comportamiento estacional esperado, pero las caídas fueron más pronunciadas que en el mismo período del año pasado, lo que sugiere que el aumento de los precios de la gasolina hizo que la temporada baja de montaña fuera aún menos atractiva para los viajeros que se desplazan en coche.
Lo que esto significa para los gestores de alquileres vacacionales
El índice de abril pinta un panorama de una industria atrapada entre fuertes vientos a favor y fuertes vientos en contra. Así es como se debe navegar:
1. La demanda es real, pero la sensibilidad al precio está aumentando
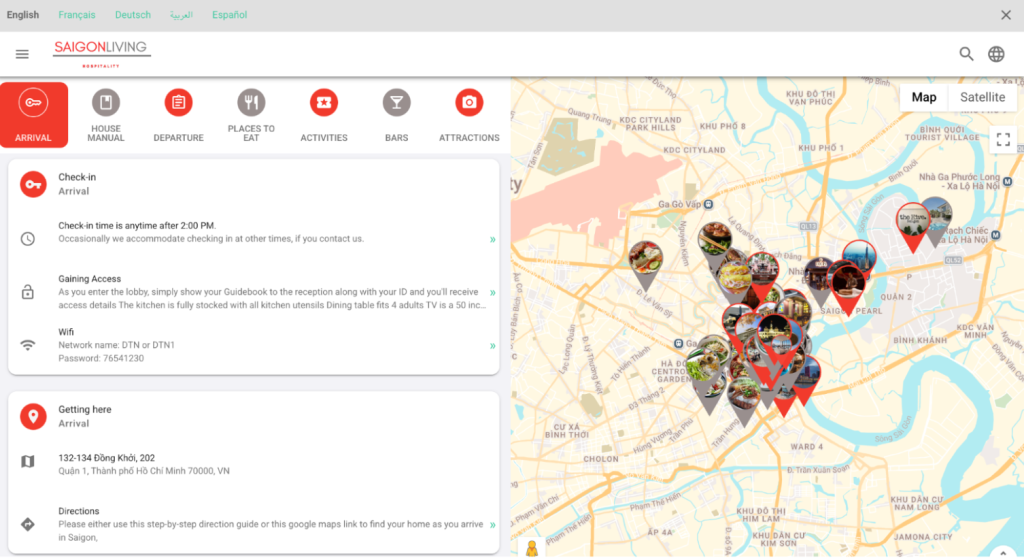
La gente quiere viajar. Los datos de la TSA y de búsqueda lo demuestran. Pero con la gasolina acercándose a los 4 $ por galón y la confianza del consumidor en mínimos de varios años, los huéspedes están cuidando sus carteras. Este no es el momento de subir las tarifas agresivamente. Es el momento de mantener los precios estables mientras se añade valor percibido: cancelación flexible, cestas de bienvenida y guías locales seleccionadas. Las Guías Digitales de Hostfully están diseñadas exactamente para esto, convirtiendo un check-in estándar en una experiencia premium sin añadir costes.
2. Las ventanas de reserva comprimidas exigen respuestas más rápidas
Las ventanas de reserva se han reducido de 19 días en 2022 a solo 15 días en 2026. Las reservas de última hora (dentro de los 7 días previos a la llegada) ahora representan el 27 % de todas las reservas. Si tus operaciones no pueden manejar una reserva que llega un martes para un check-in el viernes, estás dejando ingresos sobre la mesa. La comunicación automatizada con los huéspedes, la gestión unificada de la bandeja de entrada y los flujos de trabajo de check-in preestablecidos marcan la diferencia.
3. Protege tus márgenes
Los aranceles están aumentando los costes de los suministros. Los precios de la gasolina están aumentando la fricción en la adquisición de huéspedes. El sentimiento está cayendo. Los operadores que salgan más fuertes de este período serán los que ajusten sus operaciones ahora. Eso significa centralizar tu stack tecnológico, automatizar tareas repetitivas y reducir el número de plataformas entre las que alternas.
4. Apóyate en las fortalezas regionales
Si operas en el Sureste o Suroeste, aprovecha la ola. La demanda está ahí, el poder de fijación de precios está ahí y el clima está cooperando. Si estás en Mountain West o el Noreste, concéntrate en paquetes de temporada baja, descuentos entre semana y marketing experiencial que dé a los viajeros una razón para visitar antes del pico del verano.
5. Observa la historia del precio de la gasolina
El aumento del precio de la gasolina impulsado por Irán no desaparecerá de la noche a la mañana. Los costes del combustible para aviones han subido un 70 %, y el combustible representa entre el 35 y el 45 % de los costes operativos de las aerolíneas. Los analistas de la industria esperan que los precios elevados persistan durante 6 a 12 meses. Esto empujará a más viajeros hacia destinos de mercado de conducción y viajes de corta distancia. Si tu propiedad está a tres horas en coche de una gran metrópolis, esa es tu ventaja competitiva ahora mismo.
Mirando hacia adelante: mayo y el horizonte de verano
El Hosting Climate Index publicará su edición de mayo a mediados de mayo, capturando los datos de abril. Esto es lo que estamos observando:
Precios de la gasolina: ¿Se estabilizarán cerca de los 4 $ o subirán hacia los 4,50 $? La respuesta determinará si la temporada de viajes de verano ve un cambio hacia vacaciones económicas y de mercado de conducción.
Sentimiento del consumidor: La lectura preliminar de abril de la Universidad de Michigan indicará si la caída de marzo fue una reacción de choque o el comienzo de una tendencia más profunda.
Impacto de los aranceles: A medida que los operadores comiencen a reemplazar muebles y reponer suministros a precios más altos, los márgenes contarán la historia. Los primeros en adoptar herramientas de eficiencia operativa se diferenciarán del resto.
Ritmo de reservas de verano: Las reservas para el Día de los Caídos suelen empezar a llegar en abril. El ritmo de esas primeras reservas marcará la pauta para toda la temporada de verano.
Explora el índice completo
El Hosting Climate Index se actualiza mensualmente con nuevos datos de los siete componentes y más de 50 ciudades de EE. UU. Explora el panel interactivo completo, profundiza en los desgloses regionales y rastrea cómo se está desempeñando tu mercado a lo largo del tiempo.