Chaque mois, le Hostfully Hosting Climate Index suit sept signaux de données à travers le paysage américain de la location de vacances : le nombre de passagers contrôlés par la TSA, les tendances de recherche Google, les prix de l’essence, l’IPC de l’hébergement, le sentiment des consommateurs, les conditions météorologiques et les données de réservation de la plateforme Hostfully. Ensemble, ils produisent un score unique de 0 à 100 qui indique si les conditions favorisent la croissance, la prudence ou un mélange des deux.
Le score de ce mois-ci : 48,2 sur 100, classé Nuageux. C’est une baisse de 5,5 points par rapport à mars et de 2,1 points par rapport à avril 2025. C’est la lecture la plus basse depuis le lancement de l’indice, et l’histoire derrière ce chiffre est plus compliquée (et plus utile) que le nombre seul ne le suggère.
Bienvenue dans la Grande Divergence.
Le bon côté : les Américains voyagent comme jamais auparavant
Si vous ne regardiez que les aéroports, vous penseriez que l’industrie de la location de vacances est en plein essor. La composante TSA a obtenu un score de 88 sur 100, en hausse de 8 points d’un mois à l’autre et la lecture la plus élevée de l’histoire de l’indice. Ce chiffre reflète un trafic réel : 2,8 millions de passagers passant par les points de contrôle de la TSA chaque jour en mars, soit une augmentation de 4 % par rapport à 2025. La semaine de pointe des vacances de printemps (du 16 au 22 mars) a atteint 18,27 millions de voyageurs, les compagnies aériennes ayant ajouté 2 % de capacité supplémentaire pour suivre le rythme : 26 000 vols quotidiens et 3,5 millions de sièges disponibles.
La demande de recherche a égalé l’énergie des aéroports. Les tendances Google pour les termes de location de vacances ont obtenu un score de 68, soit une augmentation impressionnante de 16 points par rapport à février. Key West, en Floride, est devenue la destination numéro un des recherches pour les vacances de printemps dans le pays. La valeur du marché de la location à court terme a atteint 154,33 milliards de dollars à l’échelle mondiale en 2026, et la part des États-Unis dans ce gâteau a augmenté.
Les propres données de la plateforme Hostfully l’ont confirmé. Notre composante de données de réservation a obtenu un score de 72, reflétant un volume de réservations solide et des tarifs journaliers moyens stables sur l’ensemble de la plateforme. Les vacances de printemps ont généré une activité significative, en particulier pour les propriétés situées dans les marchés à climat chaud.
« Le signal de la demande ce printemps a été remarquable. Les gens privilégient les voyages même au milieu des gros titres économiques bruyants. Cela en dit long sur la place des locations de vacances dans la hiérarchie des dépenses des consommateurs : elles sont non négociables. » Margot Schmorak, PDG, Hostfully
Le défi : les prix de l’essence et la confiance des consommateurs atteignent leurs limites
C’est là que ça devient inconfortable. Les prix de l’essence ont obtenu un score de 8 sur 100, en baisse de 13 points par rapport à mars et le score de composante le plus bas de l’indice. La moyenne nationale est passée de 2,98 $ le gallon fin février à 3,98 $ le 26 mars, soit une augmentation d’un dollar entier en un seul mois. C’est la plus forte hausse mensuelle depuis 2022. Début avril, les prix ont dépassé 4,08 $.
Le déclencheur : l’opération militaire américano-israélienne contre l’Iran début mars a perturbé les marchés mondiaux du pétrole brut, poussant les prix à la mi-70 $ le baril. Plus de 30 000 vols ont été annulés au Moyen-Orient, et le Conseil mondial du voyage et du tourisme a estimé que 600 millions de dollars de dépenses touristiques étaient perdus chaque jour dans la région. Ce choc géopolitique s’est répercuté directement sur les pompes à essence américaines.
Le sentiment des consommateurs a raconté une histoire parallèle. L’indice de confiance des consommateurs de l’Université du Michigan a chuté à 53,3, en baisse de 5,8 % d’un mois à l’autre. La composante des attentes a chuté encore plus fortement, tombant de 8,7 % à 51,7. Les attentes en matière d’inflation ont bondi de 3,4 % à 3,8 %. C’est la lecture la plus faible de la confiance des consommateurs depuis fin 2025, et la détérioration la plus rapide depuis le début de la période COVID.
En plus de cela : de nouveaux tarifs ont augmenté les coûts d’exploitation des locations à court terme jusqu’à 25 %. Les meubles, les appareils électroménagers, le linge de maison et les produits de nettoyage sont tous devenus plus chers. Les opérateurs ont signalé une compression des marges, passant de la fourchette typique de 30 à 40 % à 20 à 25 %.
Et si cela ne suffisait pas, une fermeture partielle du gouvernement a ralenti le traitement des demandes TSA PreCheck et Global Entry, ajoutant des frictions au moment même où les aéroports étaient à pleine capacité.
L’intéressant : l’histoire de deux Amériques
L’information la plus précieuse ce mois-ci n’est pas le score global. C’est la divergence régionale. L’écart entre la région la plus performante et la moins performante n’a jamais été aussi grand.
| Région | Score | Variation MoM | Conditions |
| Sud-Est | 64,2 | +6,2 | Partiellement ensoleillé |
| Ouest | 48,8 | -2,2 | Nuageux |
| Montagnes | 44,6 | -11,8 | Orageux |
| Nord-Est | 40,1 | -9,3 | Orageux |
| Midwest | 38,4 | -8,9 | Orageux |
Le Sud-Est a obtenu un score de 64,2, en hausse de 6,2 points, grâce à la performance dominante de la Floride pendant les vacances de printemps et au temps chaud du début du printemps. La région des Montagnes a chuté à 44,6, en baisse de 11,8 points, alors que la saison de ski se terminait et que la faiblesse de la saison intermédiaire s’installait. Le Midwest a atterri à 38,4, toujours aux prises avec le froid et une demande de voyages printaniers limitée.
Cet écart de 25,8 points entre le Sud-Est et le Midwest mérite qu’on s’y attarde. Si vous gérez des propriétés sur des marchés à climat chaud, les conditions restent favorables. Si votre portefeuille est concentré dans la moitié nord du pays, les six à huit prochaines semaines avant le début de l’été nécessiteront une tarification plus affûtée et un marketing plus proactif.
Les villes en mouvement : qui a gagné et qui a été laissé pour compte
Les cinq premières villes étaient toutes des destinations de la ceinture du soleil :
Orlando (78,4) a mené le peloton en tant que capitale incontestée des vacances de printemps, avec des parcs à thème fonctionnant à pleine capacité. Miami (76,1) a bénéficié d’une demande internationale se redirigeant loin des destinations perturbées du Moyen-Orient. Key West (73,8) a été la star du mois, bondissant de 11,5 points pour devenir la destination la plus recherchée pour les vacances de printemps à l’échelle nationale. Scottsdale (71,2) a atteint le pic de la saison désertique, et Nashville (69,8) a poursuivi son règne en tant que capitale américaine des enterrements de vie de jeune fille.
À l’autre extrémité, Detroit (22,1), Minneapolis (24,5) et Cleveland (25,8) occupaient les dernières places. Le froid, l’attrait saisonnier limité et les effets cumulés du faible sentiment des consommateurs sur les marchés industriels du Midwest ont tous contribué à cette situation.
Les plus fortes baisses ont toutes concerné des villes de ski : Park City (-14,3), Lake Tahoe (-11,8) et Aspen (-9,4). Il s’agit d’un comportement saisonnier attendu, mais les baisses ont été plus prononcées que pour la même période l’année dernière, suggérant que la hausse des prix de l’essence a rendu la saison intermédiaire en montagne encore moins attrayante pour les voyageurs venant en voiture.
Ce que cela signifie pour les gestionnaires de locations de vacances
L’indice d’avril brosse le tableau d’une industrie prise entre de forts vents porteurs et de puissants vents contraires. Voici comment naviguer :
1. La demande est réelle, mais la sensibilité aux prix augmente
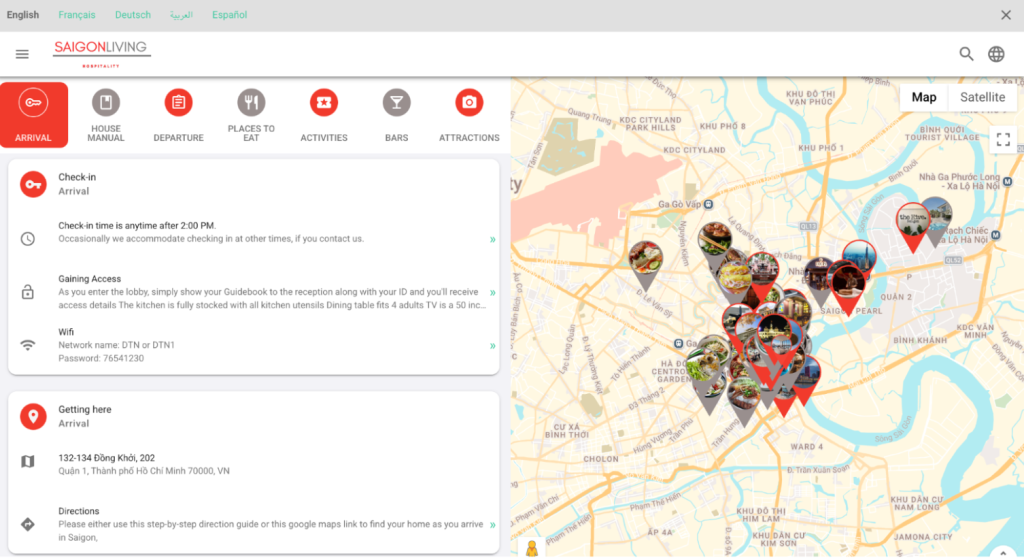
Les gens veulent voyager. Les données de la TSA et des recherches le prouvent. Mais avec l’essence approchant les 4 $ le gallon et la confiance des consommateurs à des niveaux historiquement bas, les clients surveillent leurs dépenses. Ce n’est pas le moment d’augmenter agressivement les tarifs. C’est le moment de maintenir les prix tout en ajoutant de la valeur perçue : annulation flexible, paniers de bienvenue et guides locaux personnalisés. Les Guides numériques de Hostfully sont conçus exactement pour cela, transformant un enregistrement standard en une expérience premium sans coût supplémentaire.
2. Des fenêtres de réservation compressées exigent des réponses plus rapides
Les fenêtres de réservation sont passées de 19 jours en 2022 à seulement 15 jours en 2026. Les réservations de dernière minute (dans les 7 jours précédant l’arrivée) représentent désormais 27 % de toutes les réservations. Si vos opérations ne peuvent pas gérer une réservation qui arrive le mardi pour un enregistrement le vendredi, vous laissez des revenus sur la table. La communication automatisée avec les clients, la gestion unifiée de la boîte de réception et les flux de travail d’enregistrement préétablis font la différence.
3. Protégez vos marges
Les tarifs augmentent les coûts d’approvisionnement. Les prix de l’essence augmentent les frictions dans l’acquisition de clients. Le sentiment est en baisse. Les opérateurs qui traverseront cette période le plus fortement seront ceux qui resserreront leurs opérations dès maintenant. Cela signifie centraliser votre pile technologique, automatiser les tâches répétitives et réduire le nombre de plateformes entre lesquelles vous jonglez.
4. Misez sur les forces régionales
Si vous opérez dans le Sud-Est ou le Sud-Ouest, surfez sur la vague. La demande est là, le pouvoir de fixation des prix est là, et la météo est favorable. Si vous êtes dans l’Ouest des montagnes ou le Nord-Est, concentrez-vous sur les forfaits de saison intermédiaire, les réductions en milieu de semaine et le marketing expérientiel qui donne aux voyageurs une raison de visiter avant le pic estival.
5. Surveillez l’évolution des prix de l’essence
La flambée des prix de l’essence due à l’Iran ne va pas disparaître du jour au lendemain. Les coûts du carburant pour avion ont augmenté de 70 %, et le carburant représente 35 à 45 % des coûts d’exploitation des compagnies aériennes. Les analystes de l’industrie s’attendent à ce que les prix élevés persistent pendant 6 à 12 mois. Cela poussera davantage de voyageurs vers des destinations accessibles en voiture et des voyages plus courts. Si votre propriété se trouve à moins de trois heures de route d’une grande métropole, c’est votre avantage concurrentiel actuel.
Perspectives : mai et l’horizon estival
Le Hosting Climate Index publiera son édition de mai à la mi-mai, capturant les données d’avril. Voici ce que nous surveillons :
Prix de l’essence : Vont-ils se stabiliser autour de 4 $, ou pousser plus haut vers 4,50 $ ? La réponse déterminera si la saison estivale verra un déplacement vers des vacances économiques, accessibles en voiture.
Sentiment des consommateurs : La lecture préliminaire d’avril de l’Université du Michigan indiquera si la baisse de mars était une réaction de choc ou le début d’une tendance plus profonde.
Impact des tarifs : À mesure que les opérateurs commenceront à remplacer les meubles et à réapprovisionner les fournitures à des prix plus élevés, les marges raconteront l’histoire. Les premiers adoptants d’outils d’efficacité opérationnelle se distingueront du lot.
Rythme des réservations estivales : Les réservations pour le Memorial Day commencent généralement à affluer en avril. Le rythme de ces premières réservations donnera le ton pour toute la saison estivale.
Explorez l’indice complet
Le Hosting Climate Index est mis à jour mensuellement avec de nouvelles données sur les sept composantes et plus de 50 villes américaines. Explorez le tableau de bord interactif complet, plongez dans les ventilations régionales et suivez les performances de votre marché au fil du temps.