
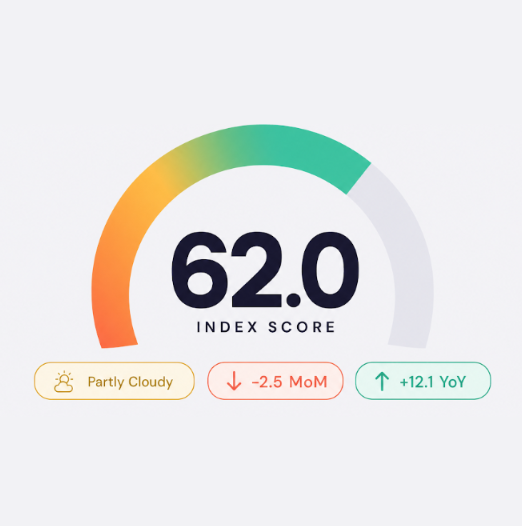
Ogni mese, l’Hostfully Hosting & Travel Index aggrega sette segnali nel panorama degli affitti vacanza negli Stati Uniti: flusso TSA, trend di ricerca Google, prezzi della benzina, CPI alloggi, sentiment dei consumatori, meteo e dati della piattaforma Hostfully. Insieme producono un unico Getaway Score da 0 a 100 che indica ai property manager se il vento soffia a favore o contro.
Il punteggio di questo mese: 62,0 su 100, valutato Parzialmente nuvoloso. Si tratta di 2,5 punti in meno rispetto ad agosto e 12,1 punti in più rispetto a settembre 2025. La storia è un divario crescente tra ciò che gli americani dicono sull’economia e ciò che fanno con i loro dollari per le vacanze. Sentiment e benzina hanno giocato pesantemente contro di noi. Comportamento, meteo e ritmo del settore hanno giocato pesantemente a nostro favore. Risultato netto: un leggero passo indietro su una base anno su anno molto migliore.
La grande storia: sentiment giù, prenotazioni su
Agosto ha consegnato all’indice un vero paradosso. La lettura finale del Consumer Sentiment di agosto dell’Università del Michigan si è attestata a 51,7, un calo del 6,3% in un mese e dell’11,2% rispetto a un anno fa. La fiducia dei consumatori del Conference Board è scesa a 89,4, la lettura più bassa in sette mesi. Sulla carta, questo è un segnale di allarme per la domanda. Avrebbe dovuto manifestarsi nei dati di prenotazione. Non è successo.
La revisione del mercato statunitense di luglio di AirDNA ha riportato che il RevPAR degli affitti brevi è salito del 7,2% anno su anno a 217,17 $, con tariffe giornaliere medie in aumento in 49 dei 50 maggiori mercati statunitensi. Il rapporto sul Labor Day 2026 di HomeToGo ha mostrato un interesse di ricerca negli Stati Uniti in aumento del 23% anno su anno, con il 90% delle ricerche rivolte a destinazioni rurali e viaggi domestici che rappresentano il 65% della domanda (+13,5% YoY). E l’istantanea dei prezzi del Labor Day di AAA ha fissato le tariffe aeree domestiche a 750 $ (+2% YoY), le tariffe aeree per destinazioni popolari a 790 $ (+20%) e gli hotel domestici a +9% rispetto al 2025.
Poi la terza gamba della disconnessione: la benzina ha stabilito il record sbagliato. AAA ha riferito che agosto 2026 è sulla buona strada per essere l’agosto più costoso alla pompa di sempre, con la media nazionale a 4,09 $ il 27 agosto, in aumento rispetto a 3,21 $ di un anno prima. Per la prima volta nella storia, ogni singolo giorno di agosto ha registrato una media superiore a 4 $. E i viaggiatori sono partiti comunque.
Il contrappeso finale è il cielo. L’Atlantico sta procedendo sotto la norma finora. Fino al 30 agosto, il National Hurricane Center conta quattro tempeste nominate di breve durata, zero uragani e un indice ACE di 3,6. L’aggiornamento di agosto di NOAA ora fissa le probabilità di una stagione sotto la norma al 75%, in aumento rispetto al 55% di giugno. L’attività atlantica di picco continua fino a ottobre, quindi questo è un regalo dal lato dell’offerta, non un segnale di fine stagione.
“Agosto è stato un mese di umore contro denaro. I sondaggi sulla fiducia dicevano di tirare indietro. La carta di credito diceva di andare comunque. I nostri operatori hanno visto finestre di prenotazione più brevi ma conversione più forte, intenzione più alta e un ritmo del Labor Day che avrebbe fatto arrossire il 2019. La lezione non è ignorare il sentiment. È fidarsi della curva di prenotazione quando i due non concordano, e rendere facile per un ospite esitante dire di sì.” Margot Schmorak, CEO, Hostfully
Due grandi vittorie, due perdite più grandi: la vista per componente
Ecco la vista componente per componente del perché il punteggio si è spostato da 64,5 a 62,0:
| Segnale | Settembre | Agosto | Variazione | Perché |
| Flusso TSA | 80 | 82 | -2 | Ritmo forte, leggero calo dal picco di luglio |
| Trend di ricerca | 72 | 74 | -2 | Passaggio autunnale; ricerche foliage in aumento |
| Prezzi benzina | 40 | 48 | -8 | Record agosto 4,09 $, +28% YoY |
| CPI alloggi | 66 | 62 | +4 | CPI luglio 3,4% YoY, core 2,5% |
| Sentiment | 42 | 58 | -16 | UMich 51,7, Conf Board minimo 7 mesi |
| Meteo | 78 | 62 | +16 | 0 uragani fino al 30 agosto; NOAA probabilità sotto norma 75% |
| Dati Hostfully | 70 | 65 | +5 | RevPAR AirDNA +7,2% YoY a luglio; tariffe in aumento in 49 su 50 mercati |
I segnali si sono divisi nettamente. In calo: sentiment (-16) e benzina (-8), le due cose che gli ospiti sentono. In aumento: meteo (+16) e dati del settore (+5), le due cose che determinano se il viaggio avviene davvero. Il CPI ha aggiunto un favorevole +4. TSA e trend di ricerca sono scesi leggermente per la normale stagionalità post-estiva. Il movimento netto è piccolo, ma la tensione all’interno del numero è tutta la storia.
Sentiment: la Vibecession ritorna
La lettura finale di agosto dell’Università del Michigan è arrivata a 51,7, in calo rispetto al finale di luglio di 55,2. Si tratta di un calo del 6,3% in un mese e dell’11,2% rispetto ad agosto 2025. La fiducia dei consumatori del Conference Board è scesa a 89,4, il livello più basso da gennaio, con l’Expectations Index in calo di 5,8 punti a 68,2. Quel divario rispetto alla lettura della Present Situation ha storicamente segnalato una domanda futura più debole.
I fattori sono familiari: preoccupazioni per l’inflazione legate a rinnovate tensioni in Medio Oriente, prospettive del mercato del lavoro più deboli e benzina a 4,09 $ in ogni singola finestra. Questa è una lettura reale. Ma è anche una lettura che ora è in disaccordo con i dati di viaggio effettivi da 12 mesi. Se avessi fatto trading solo sul sentiment nel 2026, avresti perso un’estate in cui AirDNA ha riportato tariffe in aumento in 49 dei 50 maggiori mercati statunitensi.
Benzina: il primo agosto di sempre sopra i 4 $ ogni giorno
L’aggiornamento di fine agosto di AAA è stato diretto. La media nazionale è di 4,09 $ verso la festività, contro 3,21 $ di un anno fa, e agosto 2026 è sulla buona strada per essere l’agosto più costoso alla pompa mai registrato, superando il precedente record di agosto di 3,97 $ stabilito nel 2022. Per la prima volta mai registrata, ogni singolo giorno del mese ha registrato una media superiore a 4 $. California e Hawaii hanno una media vicina a 5,50 $ al gallone.
Eppure l’ospite è partito. AAA riporta tariffe aeree per il Labor Day a 750 $ (+2% YoY) e tariffe aeree per destinazioni popolari a 790 $ (+20%), con traffico stradale più intenso previsto durante la finestra della festività. Questa è la prova più forte finora che l’elasticità del mercato drive è cambiata dal 2022. Gli ospiti hanno inserito la benzina a 4 $ nel loro calcolo mentale. Ciò che non accetteranno è un annuncio che finge che la benzina non sia un fattore. Gli operatori che hanno vinto agosto sono stati quelli che hanno raccontato la storia del costo totale del viaggio onestamente e hanno reso evidente il valore non legato al costo.
Comportamento: la curva di prenotazione ha tenuto (in realtà, si è estesa)
La revisione del mercato statunitense di luglio di AirDNA contiene il numero del mese. Il RevPAR degli affitti brevi negli Stati Uniti è salito del 7,2% anno su anno a luglio a 217,17 $, con tariffe giornaliere medie in aumento in 49 dei 50 maggiori mercati statunitensi. Si tratta di un tipo raro di ampiezza in un anno ricco di offerta: potere di pricing che si manifesta quasi ovunque contemporaneamente.
I dati di ricerca del Labor Day di HomeToGo aggiungono alla composizione. Il 90% delle ricerche è andato a destinazioni rurali e piccole città, le ricerche complessive sono aumentate del 23% anno su anno e la quota domestica si è mantenuta al 65% (+13,5% YoY). Il Nordest, le Montagne Rocciose e gli Appalachi hanno dominato la lista delle destinazioni più cercate. Questo è il passaggio autunnale che si manifesta in anticipo. Gli ospiti stanno scambiando la spiaggia con il foliage due settimane prima del pivot tradizionale.
Il lato dei prezzi lo conferma. Il rapporto sul Labor Day di AAA fissa la tariffa aerea domestica media a 750 $ (in aumento del 2% YoY), con tariffe per destinazioni popolari in media a 790 $ (+20%). Gli hotel domestici sono in aumento del 9%; gli hotel internazionali sono in aumento del 12%. La domanda di crociere è forte verso Seattle, Anchorage e Vancouver, e AAA prevede la congestione stradale più intensa giovedì e venerdì della festività. Nota la diffusione geografica. Questa non è una festività solo costiera.
Meteo: un regalo dal lato dell’offerta dall’Atlantico
L’Atlantico sta procedendo sotto la norma. Fino al 30 agosto, si sono formate solo quattro tempeste nominate di breve durata (Arthur, Bertha, Cristobal e i resti di Dolly), nessuna ha raggiunto la forza di uragano e l’indice Accumulated Cyclone Energy si attesta a 3,6. L’aggiornamento di agosto di NOAA ha aumentato le probabilità di una stagione sotto la norma al 75%, e le previsioni finali della Colorado State University sono ora nove tempeste nominate totali e solo un uragano maggiore per la stagione. L’attività di picco continua fino a ottobre, e i meteorologi stanno osservando i disturbi del Golfo e dei Caraibi, ma l’indice di settembre riflette la realtà sul campo: un Atlantico insolitamente calmo fino al Labor Day.
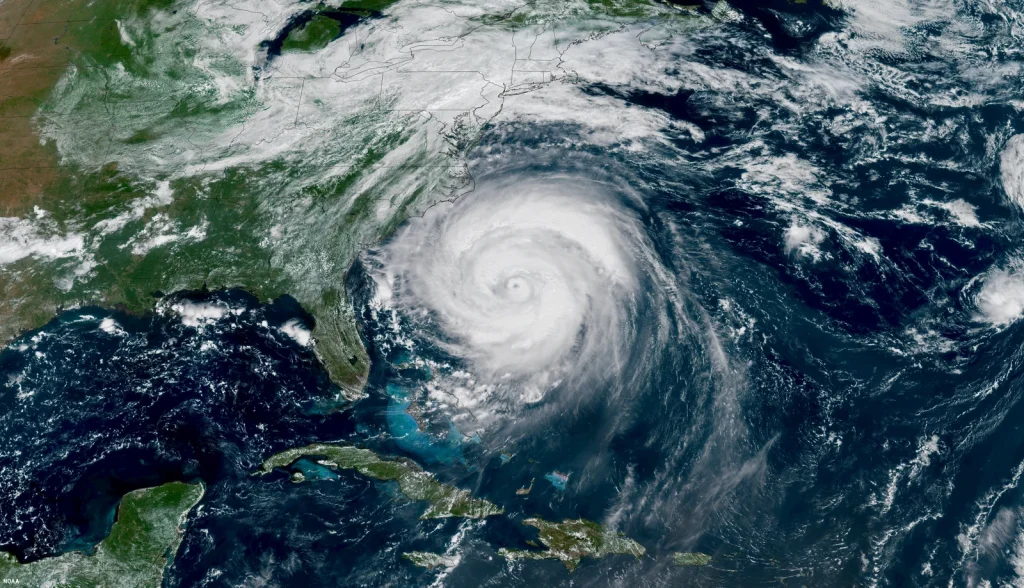
Per la Florida, le Caroline e il Golfo, questo è denaro reale. Un singolo approdo di Categoria 2 in un normale agosto avrebbe costato al punteggio del Sudest da cinque a otto punti. Invece, la regione si è mantenuta a 66,0 e le prenotazioni a livello di città nei mercati balneari sono rimaste in linea. Il problema è che il rischio uragani non scompare; si rinvia. L’attività di picco storicamente va dal 10 settembre al 15 ottobre. Ogni operatore in queste regioni dovrebbe eseguire il proprio playbook tempeste ora, non nel momento in cui i meteorologi mettono il loro mercato in un cono.
Un rimescolamento regionale: il Nordest prende la corona
La mappa regionale è stata ridisegnata questo mese. Il Nordest (68,0, +3,0) è salito oltre il Sudest per la prima volta in tutta l’estate mentre la domanda di foliage autunnale è arrivata in anticipo. Cape Cod, Bar Harbor, Stowe e la Hudson Valley hanno tutti registrato forti guadagni mese su mese su picchi di ricerca foliage e finestre di prenotazione Labor Day più due settimane. Il Sudest (66,0, -10,0) si è ritirato bruscamente sulla normalizzazione dopo un agosto rovente, con mercati balneari stabili ma Miami e Myrtle Beach in compressione mentre il calendario entrava nel rischio uragani di picco e la benzina raggiungeva i 4 $.
| Regione | Punteggio | Variazione MoM | Condizione |
| Nordest | 68,0 | +3,0 | Parzialmente soleggiato |
| Sudest | 66,0 | -10,0 | Parzialmente soleggiato |
| Ovest | 60,0 | +2,0 | Parzialmente nuvoloso |
| Montagna | 58,0 | +1,0 | Parzialmente nuvoloso |
| Midwest | 48,0 | -2,0 | Nuvoloso |
Il Nordest (68,0) ora guida il paese. Bar Harbor è salito a 84,0, la lettura più alta di una singola città nell’indice questo mese. Asheville è salita di 4,5 punti a 82,5 mentre le ricerche di foliage Blue Ridge sono aumentate tre settimane prima della baseline quinquennale. Cape Cod è sceso di 1,5 poiché il Labor Day chiude meccanicamente la finestra costiera, ma 82,0 è ancora una lettura Soleggiato.
Il Sudest (66,0) non si è indebolito tanto quanto normalizzato. Miami è scesa di 18 punti per i nervi da picco uragani e benzina oltre i 4 $, il più grande movimento di una singola città nell’indice questo mese. Myrtle Beach si è ammorbidita di quattro punti sull’anticipo della domanda post-Labor Day. Ma Destin, Charleston e Savannah hanno tutte mantenuto valutazioni Soleggiato, e l’Atlantico tranquillo sta preservando l’offerta che normalmente sarebbe a rischio.
L’Ovest (60,0), la Montagna (58,0) e il Midwest (48,0) si sono tutti mossi di uno o due punti. Sedona, Denver e Stowe sono ciascuna salite sulla domanda autunnale anticipata. Il Midwest è tornato in Nuvoloso su sentiment più debole e maggiore esposizione alla benzina.
Città in movimento
Asheville, NC (+4,5) ha guidato tutti i rialzi sulla domanda anticipata di foliage Blue Ridge. Stowe, VT (+4,0) ha seguito con il ritmo Vermont più forte dal 2023. Bar Harbor, ME (+1,5) ha completato i primi tre, cementando la posizione di settembre del Maine costiero. I tre mercati del foliage autunnale hanno rappresentato i primi tre guadagni, un’anteprima di ciò che ci aspetta nei prossimi 60 giorni.
Miami, FL (-18,0) ha ancorato il lato negativo sull’ingresso della stagione degli uragani e sulla benzina. Myrtle Beach, SC (-4,0) e Cape Cod, MA (-1,5) hanno completato il fondo dei movimenti mentre la domanda balneare si è spostata verso il foliage. Nessuno dei tre è debole in termini assoluti, ma ciascuno ha restituito un pezzo di un’estate molto forte.
Cosa significa questo per i property manager di affitti vacanza
62,0 Parzialmente nuvoloso a settembre significa: la disconnessione è tua amica, non tua nemica. I sondaggi sul sentiment stanno spingendo indietro, ma l’ospite con la carta di credito sta prenotando. Il tuo compito è rimuovere l’esitazione per le persone che stanno già propendendo. Cinque cose da fare nei prossimi 30 giorni:
- Fidati della curva di prenotazione, non del telegiornale
Il ciclo di notizie 24 ore su 24 ad agosto è stato brutto: fiducia in crollo, dramma tariffario, benzina a 4 $. Il ciclo di dati effettivo è stato l’opposto: RevPAR AirDNA +7,2% a luglio, ADR in aumento in 49 su 50 mercati, tariffe aeree Labor Day in aumento solo del 2% e interesse di ricerca HomeToGo in aumento del 23%. Se il tuo team sta abbassando le tariffe perché la CNN ha detto che l’economia è debole, stai lasciando soldi sul tavolo. Guarda i tuoi numeri di ritmo a sette, 14 e 30 giorni, e lascia che guidino le tue regole di pricing.
- Punta sul foliage autunnale in anticipo
Le ricerche di foliage sono aumentate tre settimane prima della baseline quinquennale. Asheville, Stowe, Bar Harbor e la Hudson Valley stanno già correndo forte. Se il tuo portafoglio tocca uno di questi mercati, le prossime quattro settimane sono la tua finestra di pricing di picco. Spingi la tariffa infrasettimanale sulle vere date di picco, ma mantieni ragionevole domenica-giovedì per catturare i segmenti di pensionati e lavoratori remoti che guidano la domanda di foliage anticipata.
- Prepara per l’inverno il playbook tempeste di settembre e inizio ottobre
La stagione è tranquilla, non finita. L’attività di picco è ora compressa in una finestra più breve, il che aumenta le probabilità che una singola tempesta conti. Finestre di flessibilità documentate, messaggi ospiti predefiniti e un piano di backup di ricollocazione prenegoziato sono la differenza tra una Categoria 1 che ti costa un fine settimana e una Categoria 1 che ti costa tre mesi di recensioni. Usa gli strumenti di comunicazione ospiti di Hostfully per costruire i modelli una volta e attivarli velocemente.
- Racconta la storia del costo totale del viaggio onestamente
La benzina a 4,09 $ non scomparirà entro Columbus Day. Riscrivi il copy del mercato drive per riconoscerlo e compensarlo: parcheggio, cucina, lavanderia, caffè e lettino inclusi. Ogni articolo incluso è una voce dell’hotel che stai silenziosamente eliminando. Gli ospiti conoscono già il numero del serbatoio. Ciò che non conoscono è il tuo elenco completo di servizi. Risolvilo.
- Estendi la durata del soggiorno con valore infrasettimanale
La disconnessione tra sentiment e comportamento tende ad accorciare le finestre di prenotazione e accorciare i soggiorni. Combatti il secondo con incentivi infrasettimanali. Un’offerta infrasettimanale di tre notti confezionata attorno al lavoro remoto e a un drive autunnale è più facile da vendere in questo momento rispetto a una settimana intera. Usa le regole di pricing di Hostfully per costruire trigger di durata del soggiorno che si attivano automaticamente mentre la tua curva di prenotazione si stringe.
Guardando avanti: il test di ottobre
L’indice di ottobre catturerà i dati di settembre, inclusa la parte centrale della stagione degli uragani di picco e il primo mese di foliage. Quattro cose che stiamo osservando:
Compressione uragani: Un ACE di 3,6 fino ad agosto è molto basso, ma l’attività di picco storicamente va dal 10 settembre al 15 ottobre. Un settembre tranquillo spinge le temperature negli 80. Un approdo di Categoria 3 potrebbe portarlo sotto 50.
Stabilizzazione sentiment: Il calo UMich di agosto è stato del 6,3%, e il Conference Board è ora al minimo di sette mesi. O settembre si stabilizza, e l’indice lo legge come un picco, o un secondo calo consecutivo inizia a sembrare un vero trend.
Traiettoria benzina verso l’autunno: La stagione di manutenzione delle raffinerie e il passaggio alla miscela invernale sono normalmente favorevoli ai prezzi. Caso base è 3,85 $ entro Halloween. Caso rialzista è 3,70 $. Caso ribassista è 4,10 $ piatto.
Ritmo foliage: Se Asheville, Stowe e Bar Harbor rimangono sopra 80 fino al 15 ottobre, la storia autunnale è una vincitrice di stagione completa. Se si normalizzano entro Columbus Day, settembre è stato un anticipo della domanda, non un trend.
Esplora l’indice completo
L’Hosting & Travel Index si aggiorna mensilmente con dati aggiornati su tutte e sette le componenti e oltre 50 città statunitensi. Approfondisci le suddivisioni regionali, traccia il tuo mercato nel tempo e scopri cosa è cambiato questo mese e perché.
Visualizza l’Hosting & Travel Index
Informazioni sull’Hosting & Travel Index
L’Hostfully Hosting & Travel Index è un punteggio composito mensile che traccia la salute del mercato degli affitti vacanze negli Stati Uniti. Aggrega sette segnali ponderati: throughput TSA (20%), Google Trends (20%), dati della piattaforma Hostfully (15%), prezzi della benzina (15%), CPI alloggi (10%), sentiment dei consumatori (10%) e meteo (10%). Le fonti di dati includono TSA.gov, il Bureau of Labor Statistics degli Stati Uniti, l’Università del Michigan, AAA, NOAA, Google Trends, AirROI, la U.S. Travel Association e i dati proprietari di prenotazione di Hostfully. L’indice copre oltre 50 aree metropolitane statunitensi con punteggi mensili a livello di città e regionale.
Fonti: TSA.gov, AAA, University of Michigan Consumer Sentiment Survey, BLS CPI Data, Google Trends, NOAA National Hurricane Center, AirROI Market Data, U.S. Travel Association, Hostfully Platform Data.