
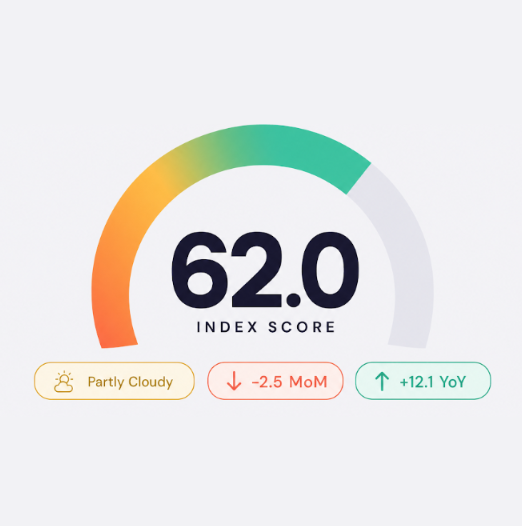
Chaque mois, l’indice Hostfully Hosting & Travel agrège sept signaux du paysage des locations de vacances aux États-Unis : débit TSA, tendances de recherche Google, prix de l’essence, IPC de l’hébergement, sentiment des consommateurs, météo et données de la plateforme Hostfully. Ensemble, ils produisent un score d’escapade unique de 0 à 100 qui indique aux gestionnaires immobiliers si le vent souffle dans leur dos ou de face.
Le score de ce mois : 62,0 sur 100, classé Partiellement nuageux. Soit 2,5 points de moins qu’en août et 12,1 points de plus qu’en septembre 2025. L’histoire est celle d’un écart croissant entre ce que les Américains disent de l’économie et ce qu’ils font avec leur budget vacances. Le sentiment et l’essence ont joué fortement contre nous. Le comportement, la météo et le rythme du secteur ont joué fortement en notre faveur. Résultat : un léger recul sur une base annuelle bien meilleure.
L’histoire principale : moral en baisse, réservations en hausse
Août a présenté à l’indice un véritable paradoxe. La lecture finale du sentiment des consommateurs d’août de l’Université du Michigan s’est établie à 51,7, soit une baisse de 6,3 % en un mois et de 11,2 % par rapport à l’année dernière. La confiance des consommateurs du Conference Board est tombée à 89,4, son niveau le plus bas depuis sept mois. Sur le papier, il s’agit d’un signal d’alerte pour la demande. Cela aurait dû se refléter dans les données de réservation. Ce ne fut pas le cas.
L’examen du marché américain de juillet d’AirDNA a indiqué que le RevPAR des locations de courte durée a grimpé de 7,2 % en glissement annuel à 217,17 $, avec des tarifs journaliers moyens en hausse dans 49 des 50 plus grands marchés américains. Le rapport Labor Day 2026 de HomeToGo a montré un intérêt de recherche aux États-Unis en hausse de 23 % en glissement annuel, avec 90 % des recherches orientées vers des destinations rurales et les voyages domestiques représentant 65 % de la demande (+13,5 % en glissement annuel). Et l’aperçu tarifaire Labor Day d’AAA a établi les tarifs aériens domestiques à 750 $ (+2 % en glissement annuel), les tarifs aériens vers destinations populaires à 790 $ (+20 %), et les hôtels domestiques à +9 % par rapport à 2025.
Puis le troisième volet du décalage : l’essence a établi le mauvais record. AAA a signalé qu’août 2026 est en passe d’être l’août le plus cher à la pompe jamais enregistré, avec une moyenne nationale à 4,09 $ le 27 août, contre 3,21 $ un an plus tôt. Pour la première fois de l’histoire, chaque jour d’août a affiché une moyenne supérieure à 4 $. Et les voyageurs sont partis quand même.
Le dernier contrepoids est le ciel. L’Atlantique tourne en dessous de la normale jusqu’à présent. Jusqu’au 30 août, le National Hurricane Center recense quatre tempêtes nommées de courte durée, zéro ouragan et un indice ACE de 3,6. La mise à jour d’août de la NOAA place désormais les probabilités d’une saison inférieure à la normale à 75 %, contre 55 % en juin. L’activité atlantique maximale se poursuit jusqu’en octobre, il s’agit donc d’un cadeau du côté de l’offre, pas d’un signal de fin de saison.
« Août a été un mois de décalage entre moral et argent. Les enquêtes de confiance disaient de se retirer. La carte de crédit disait d’y aller quand même. Nos exploitants ont constaté des fenêtres de réservation plus courtes mais une conversion plus forte, une intention plus élevée et un rythme de Labor Day qui aurait fait rougir 2019. La leçon n’est pas d’ignorer le sentiment. C’est de faire confiance à la courbe de réservation lorsque les deux sont en désaccord, et de faciliter le oui d’un client hésitant. » Margot Schmorak, PDG, Hostfully
Deux grandes victoires, deux pertes plus importantes : vue par composante
Voici la vue composante par composante expliquant pourquoi le score est passé de 64,5 à 62,0 :
| Signal | Septembre | Août | Variation | Pourquoi |
| Débit TSA | 80 | 82 | -2 | Rythme solide, légère baisse par rapport au pic de juillet |
| Tendances de recherche | 72 | 74 | -2 | Transition automnale ; recherches de feuillage en hausse |
| Prix de l’essence | 40 | 48 | -8 | Record d’août à 4,09 $, +28 % en glissement annuel |
| IPC hébergement | 66 | 62 | +4 | IPC juillet 3,4 % en glissement annuel, sous-jacent 2,5 % |
| Sentiment | 42 | 58 | -16 | UMich 51,7, Conf Board creux de 7 mois |
| Météo | 78 | 62 | +16 | 0 ouragan jusqu’au 30 août ; NOAA 75 % de probabilité inférieure à la normale |
| Données Hostfully | 70 | 65 | +5 | RevPAR AirDNA +7,2 % en glissement annuel en juillet ; tarifs en hausse dans 49 des 50 marchés |
Les signaux se divisent clairement. En baisse : sentiment (-16) et essence (-8), les deux éléments que les clients ressentent. En hausse : météo (+16) et données du secteur (+5), les deux éléments qui déterminent si le voyage se concrétise réellement. L’IPC a ajouté un favorable +4. Le débit TSA et les tendances de recherche ont légèrement baissé selon la saisonnalité normale post-estivale. Le mouvement net est faible, mais la tension à l’intérieur du chiffre constitue toute l’histoire.
Sentiment : le retour de la vibecession
La lecture finale d’août de l’Université du Michigan s’est établie à 51,7, en baisse par rapport à la finale de juillet de 55,2. Il s’agit d’une baisse de 6,3 % en un mois et de 11,2 % par rapport à août 2025. La confiance des consommateurs du Conference Board a chuté à 89,4, son niveau le plus bas depuis janvier, l’indice des attentes perdant 5,8 points à 68,2. Cet écart par rapport à la lecture de la situation actuelle a historiquement signalé une demande future plus faible.
Les facteurs sont familiers : inquiétudes inflationnistes liées aux tensions renouvelées au Moyen-Orient, perspectives plus faibles du marché du travail et essence à 4,09 $ à chaque fenêtre. Il s’agit d’une lecture réelle. Mais c’est aussi une lecture qui est en désaccord avec les données de voyage réelles depuis 12 mois. Si vous aviez négocié uniquement sur la base du sentiment en 2026, vous auriez manqué un été où AirDNA a signalé des tarifs en hausse dans 49 des 50 plus grands marchés américains.
Essence : le premier août jamais au-dessus de 4 $ chaque jour
La mise à jour de fin août d’AAA était sans détour. La moyenne nationale est de 4,09 $ à l’approche des vacances, contre 3,21 $ il y a un an, et août 2026 est en passe d’être l’août le plus cher à la pompe jamais enregistré, dépassant le précédent record d’août de 3,97 $ établi en 2022. Pour la première fois jamais enregistrée, chaque jour du mois a affiché une moyenne supérieure à 4 $. La Californie et Hawaï affichent une moyenne proche de 5,50 $ le gallon.
Et pourtant le client est parti. AAA signale des tarifs aériens Labor Day à 750 $ (+2 % en glissement annuel) et des tarifs aériens vers destinations populaires à 790 $ (+20 %), avec un trafic routier plus dense attendu pendant la fenêtre des vacances. Il s’agit de la preuve la plus forte à ce jour que l’élasticité du marché routier a changé depuis 2022. Les clients ont intégré l’essence à 4 $ dans leur calcul mental. Ce qu’ils n’accepteront pas, c’est une annonce qui prétend que l’essence n’est pas un facteur. Les exploitants qui ont gagné en août sont ceux qui ont raconté honnêtement l’histoire du coût total du voyage et ont rendu la valeur non liée au coût évidente.
Comportement : la courbe de réservation a tenu (en fait, elle s’est étendue)
L’examen du marché américain de juillet d’AirDNA contient le chiffre du mois. Le RevPAR des locations de courte durée aux États-Unis a grimpé de 7,2 % en glissement annuel en juillet à 217,17 $, avec des tarifs journaliers moyens en hausse dans 49 des 50 plus grands marchés américains. Il s’agit d’une ampleur rare dans une année à forte offre : un pouvoir de tarification qui se manifeste presque partout à la fois.
Les données de recherche Labor Day de HomeToGo ajoutent à la composition. 90 % des recherches sont allées vers des destinations rurales et de petites villes, les recherches globales ont augmenté de 23 % en glissement annuel, et la part domestique s’est maintenue à 65 % (+13,5 % en glissement annuel). Le Nord-Est, les Rocheuses et les Appalaches ont dominé la liste des destinations les plus recherchées. Il s’agit de la transition automnale qui se manifeste tôt. Les clients échangent la plage contre le feuillage deux semaines avant le pivot traditionnel.
Le côté tarifaire le confirme. Le rapport Labor Day d’AAA établit le tarif aérien domestique moyen à 750 $ (en hausse de 2 % en glissement annuel), avec des tarifs vers destinations populaires en moyenne à 790 $ (+20 %). Les hôtels domestiques sont en hausse de 9 % ; les hôtels internationaux sont en hausse de 12 %. La demande de croisières est forte vers Seattle, Anchorage et Vancouver, et AAA s’attend à la congestion routière la plus forte jeudi et vendredi des vacances. Notez la répartition géographique. Il ne s’agit pas de vacances uniquement côtières.
Météo : un cadeau du côté de l’offre de l’Atlantique
L’Atlantique tourne en dessous de la normale. Jusqu’au 30 août, seulement quatre tempêtes nommées de courte durée se sont formées (Arthur, Bertha, Cristobal et les restes de Dolly), aucune n’a atteint la force d’un ouragan, et l’indice d’énergie cyclonique accumulée se situe à 3,6. La mise à jour d’août de la NOAA a porté les probabilités d’une saison inférieure à la normale à 75 %, et les perspectives finales de la Colorado State University prévoient désormais neuf tempêtes nommées au total et un seul ouragan majeur pour la saison. L’activité maximale se poursuit jusqu’en octobre, et les prévisionnistes surveillent les perturbations du Golfe et des Caraïbes, mais l’indice de septembre reflète la réalité sur le terrain : un Atlantique inhabituellement calme jusqu’au Labor Day.
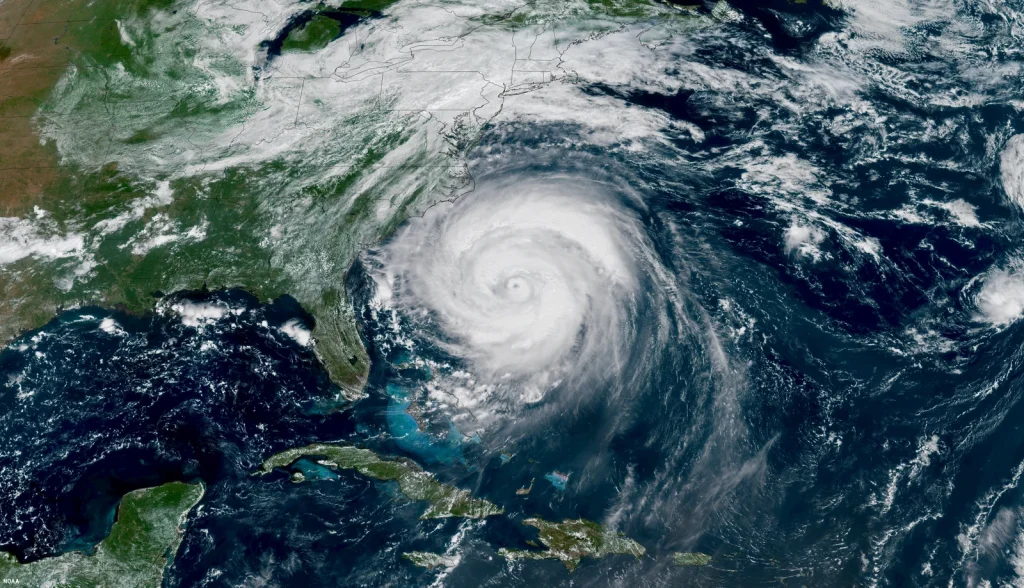
Pour la Floride, les Carolines et le Golfe, il s’agit d’argent réel. Un seul atterrissage de catégorie 2 lors d’un août normal aurait coûté au score du Sud-Est cinq à huit points. Au lieu de cela, la région s’est maintenue à 66,0, et les réservations au niveau des villes dans les marchés balnéaires sont restées au rythme. Le hic, c’est que le risque d’ouragan ne disparaît pas ; il est différé. L’activité maximale se situe historiquement du 10 septembre au 15 octobre. Chaque exploitant de ces régions devrait exécuter son plan d’action tempête maintenant, pas à la seconde où les prévisionnistes placent son marché dans un cône.
Un remaniement régional : le Nord-Est prend la couronne
La carte régionale a été redessinée ce mois-ci. Le Nord-Est (68,0, +3,0) a dépassé le Sud-Est pour la première fois de tout l’été alors que la demande de feuillage automnal est arrivée tôt. Cape Cod, Bar Harbor, Stowe et la vallée de l’Hudson ont tous affiché de solides gains mensuels sur les pics de recherches de feuillage et les fenêtres de réservation Labor Day plus deux semaines. Le Sud-Est (66,0, -10,0) a fortement reculé sur la normalisation après un août très chaud, avec des marchés balnéaires stables mais Miami et Myrtle Beach se comprimant alors que le calendrier entrait dans le pic de risque d’ouragan et que l’essence atteignait 4 $.
| Région | Score | Variation MoM | Conditions |
| Nord-Est | 68,0 | +3,0 | Partiellement ensoleillé |
| Sud-Est | 66,0 | -10,0 | Partiellement ensoleillé |
| Ouest | 60,0 | +2,0 | Partiellement nuageux |
| Montagne | 58,0 | +1,0 | Partiellement nuageux |
| Midwest | 48,0 | -2,0 | Nuageux |
Le Nord-Est (68,0) mène désormais le pays. Bar Harbor a bondi à 84,0, la lecture la plus élevée d’une seule ville dans l’indice ce mois-ci. Asheville a grimpé de 4,5 points à 82,5 alors que les recherches de feuillage Blue Ridge ont augmenté trois semaines plus tôt que la référence sur cinq ans. Cape Cod a glissé de 1,5 alors que le Labor Day ferme mécaniquement la fenêtre côtière, mais 82,0 reste une lecture ensoleillée.
Le Sud-Est (66,0) ne s’est pas tant affaibli que normalisé. Miami a chuté de 18 points sur les nerfs du pic d’ouragan et l’essence à plus de 4 $, le plus grand mouvement d’une seule ville dans l’indice ce mois-ci. Myrtle Beach s’est adoucie de quatre points sur le retrait post-Labor Day. Mais Destin, Charleston et Savannah ont toutes conservé des notes ensoleillées, et l’Atlantique calme préserve une offre qui serait normalement à risque.
L’Ouest (60,0), la Montagne (58,0) et le Midwest (48,0) ont tous bougé d’un point ou deux. Sedona, Denver et Stowe ont chacun progressé sur la demande de début d’automne. Le Midwest est repassé en nuageux sur un sentiment plus faible et une exposition plus élevée à l’essence.
Villes en mouvement
Asheville, NC (+4,5) a mené toutes les hausses sur la demande précoce de feuillage Blue Ridge. Stowe, VT (+4,0) a suivi avec le rythme Vermont le plus fort depuis 2023. Bar Harbor, ME (+1,5) a complété le top trois, consolidant la position de septembre du Maine côtier. Les trois marchés de feuillage automnal ont représenté les trois premiers gains, un aperçu de ce qui attend au cours des 60 prochains jours.
Miami, FL (-18,0) a ancré le côté négatif sur l’entrée en saison des ouragans et l’essence. Myrtle Beach, SC (-4,0) et Cape Cod, MA (-1,5) ont complété le bas des mouvements alors que la demande balnéaire se déplaçait vers le feuillage. Aucun des trois n’est faible en termes absolus, mais chacun a rendu une partie d’un été très fort.
Ce que cela signifie pour les gestionnaires immobiliers de location de vacances
62,0 Partiellement nuageux en septembre signifie : le décalage est votre ami, pas votre ennemi. Les enquêtes de sentiment repoussent, mais le client avec la carte de crédit réserve. Votre travail consiste à éliminer l’hésitation pour les personnes qui sont déjà enclines. Cinq actions à entreprendre dans les 30 prochains jours :
- Faites confiance à la courbe de réservation, pas aux informations télévisées
Le cycle d’information de 24 heures en août était laid : confiance en effondrement, drame tarifaire, essence à 4 $. Le cycle de données réel était l’opposé : RevPAR AirDNA +7,2 % en juillet, ADR en hausse dans 49 des 50 marchés, tarifs aériens Labor Day en hausse de seulement 2 %, et intérêt de recherche HomeToGo en hausse de 23 %. Si votre équipe baisse les tarifs parce que CNN a dit que l’économie est faible, vous laissez de l’argent sur la table. Examinez vos propres chiffres de rythme à sept, 14 et 30 jours, et laissez-les piloter vos règles de tarification.
- Misez sur le feuillage automnal tôt
Les recherches de feuillage ont augmenté trois semaines avant la référence sur cinq ans. Asheville, Stowe, Bar Harbor et la vallée de l’Hudson tournent déjà à plein régime. Si votre portefeuille touche l’un de ces marchés, les quatre prochaines semaines constituent votre fenêtre de tarification maximale. Poussez le tarif en milieu de semaine sur les vraies dates de pointe, mais gardez dimanche à jeudi raisonnable pour capter les segments de retraités et de travailleurs à distance qui alimentent la demande précoce de feuillage.
- Préparez le plan d’action tempête de septembre et début octobre
La saison est calme, pas terminée. L’activité maximale est désormais comprimée dans une fenêtre plus courte, ce qui augmente les probabilités qu’une seule tempête compte. Des fenêtres de flexibilité documentées, des messages clients modélisés et un plan de relocalisation de secours pré-négocié font la différence entre une catégorie 1 qui vous coûte un week-end et une catégorie 1 qui vous coûte trois mois d’avis. Utilisez les outils de communication client de Hostfully pour créer les modèles une fois et les déclencher rapidement.
- Racontez honnêtement l’histoire du coût total du voyage
L’essence à 4,09 $ ne va pas disparaître d’ici Columbus Day. Réécrivez le texte du marché routier pour le reconnaître et le compenser : stationnement, cuisine, buanderie, café et parc et jeu inclus. Chaque élément inclus est un poste de ligne d’hôtel que vous éliminez discrètement. Les clients connaissent déjà le chiffre du réservoir. Ce qu’ils ne connaissent pas, c’est votre liste complète d’équipements. Corrigez cela.
- Prolongez la durée du séjour avec la valeur en semaine
Le décalage entre sentiment et comportement tend à raccourcir les fenêtres de réservation et les séjours. Combattez le second avec des incitations en semaine. Une offre de trois nuits en milieu de semaine organisée autour du travail à distance et d’un trajet automnal est plus facile à vendre en ce moment qu’une semaine complète. Utilisez les règles de tarification Hostfully pour créer des déclencheurs de durée de séjour qui se déclenchent automatiquement à mesure que votre courbe de réservation se resserre.
Perspectives : le test d’octobre
L’indice d’octobre capturera les données de septembre, y compris le cœur de la saison des ouragans et le premier mois de feuillage. Quatre éléments que nous surveillons :
Compression des ouragans : Un ACE de 3,6 jusqu’en août est très faible, mais l’activité maximale se situe historiquement du 10 septembre au 15 octobre. Un septembre calme pousse les températures dans les 80. Un atterrissage de catégorie 3 pourrait le faire descendre en dessous de 50.
Stabilisation du sentiment : La baisse UMich d’août était de 6,3 %, et le Conference Board est maintenant à un creux de sept mois. Soit septembre se stabilise et l’indice l’interprète comme un pic, soit une deuxième baisse consécutive commence à ressembler à une vraie tendance.
Trajectoire de l’essence vers l’automne : La saison de maintenance des raffineries et le passage au mélange d’hiver sont normalement favorables aux prix. Scénario de base : 3,85 $ d’ici Halloween. Scénario haussier : 3,70 $. Scénario baissier : 4,10 $ stable.
Rythme du feuillage : Si Asheville, Stowe et Bar Harbor restent au-dessus de 80 jusqu’au 15 octobre, l’histoire d’automne est un gagnant de saison complète. S’ils se normalisent d’ici Columbus Day, septembre était un report, pas une tendance.
Explorez l’indice complet
Le Hosting & Travel Index est mis à jour mensuellement avec des données fraîches pour les sept composantes et plus de 50 villes américaines. Plongez dans les répartitions régionales, suivez votre marché au fil du temps et découvrez ce qui a changé ce mois-ci et pourquoi.
Consulter le Hosting & Travel Index
À propos du Hosting & Travel Index
L’indice Hostfully Hosting & Travel est un score composite mensuel qui suit la santé du marché américain de la location de vacances. Il agrège sept signaux pondérés : le débit TSA (20 %), les tendances Google (20 %), les données de la plateforme Hostfully (15 %), les prix de l’essence (15 %), l’IPC de l’hébergement (10 %), le sentiment des consommateurs (10 %) et la météo (10 %). Les sources de données incluent TSA.gov, le U.S. Bureau of Labor Statistics, l’Université du Michigan, l’AAA, la NOAA, Google Trends, AirROI, l’U.S. Travel Association et les données de réservation propriétaires de Hostfully. L’indice couvre plus de 50 zones métropolitaines américaines avec une notation mensuelle au niveau des villes et des régions.
Sources : TSA.gov, AAA, Enquête sur le sentiment des consommateurs de l’Université du Michigan, Données IPC du BLS, Google Trends, NOAA National Hurricane Center, Données de marché AirROI, U.S. Travel Association, Données de la plateforme Hostfully.