
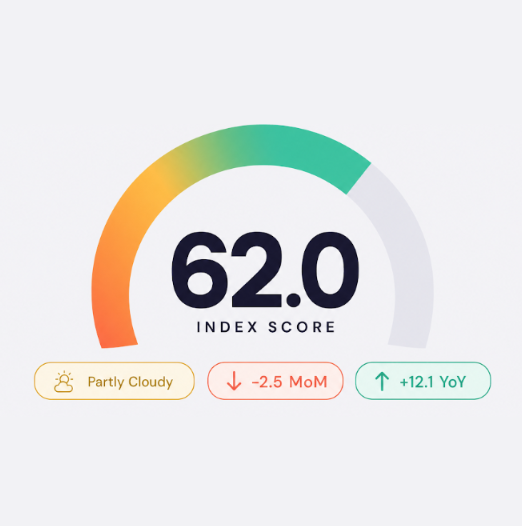
Cada mes, el Hostfully Hosting & Travel Index agrega siete señales del panorama de alquileres vacacionales de EE. UU.: el rendimiento de la TSA, las tendencias de búsqueda de Google, los precios de la gasolina, el IPC de alojamiento, el sentimiento del consumidor, el clima y los datos de la plataforma Hostfully. Juntos, producen una única Puntuación de Escapada de 0 a 100 que indica a los administradores de propiedades si el viento sopla a su favor o en su contra.
La puntuación de este mes: 62,0 sobre 100, calificada como Parcialmente Nublado. Esto es 2,5 puntos por debajo de agosto y 12,1 puntos por encima de septiembre de 2025. La historia es una brecha cada vez mayor entre lo que los estadounidenses dicen sobre la economía y lo que hacen con el dinero de sus vacaciones. El sentimiento y la gasolina jugaron en nuestra contra. El comportamiento, el clima y el ritmo de la industria jugaron a nuestro favor. Resultado neto: un ligero retroceso sobre una base interanual mucho mejor.
La gran historia: Ánimos bajos, reservas al alza
Agosto presentó una verdadera paradoja para el índice. La lectura final del Sentimiento del Consumidor de agosto de la Universidad de Michigan se situó en 51,7, un descenso del 6,3 % en un mes y un 11,2 % por debajo del año anterior. La confianza del consumidor del Conference Board cayó a 89,4, su lectura más baja en siete meses. Sobre el papel, esto es una advertencia de demanda. Debería haberse reflejado en los datos de reservas. No fue así.
El informe de mercado de EE. UU. de julio de AirDNA indicó que el RevPAR de alquileres vacacionales a corto plazo subió un 7,2 % interanual hasta los 217,17 $, con tarifas diarias promedio en aumento en 49 de los 50 mercados más grandes de EE. UU. El informe del Día del Trabajo de 2026 de HomeToGo mostró un aumento del 23 % interanual en el interés de búsqueda en EE. UU., con el 90 % de las búsquedas dirigidas a destinos rurales y los viajes nacionales representando el 65 % de la demanda (+13,5 % interanual). Y la instantánea de precios del Día del Trabajo de la AAA situó las tarifas aéreas nacionales en 750 $ (+2 % interanual), las tarifas aéreas a destinos populares en 790 $ (+20 %), y los hoteles nacionales en +9 % frente a 2025.
Luego, la tercera pata de la desconexión: la gasolina estableció el récord equivocado. La AAA informó que agosto de 2026 está en camino de ser el agosto más caro en el surtidor de la historia, con un promedio nacional de 4,09 $ el 27 de agosto, frente a los 3,21 $ del año anterior. Por primera vez en la historia, cada día de agosto promedió más de 4 $. Y los viajeros fueron de todos modos.
El contrapeso final es el cielo. El Atlántico está por debajo de lo normal hasta ahora. Hasta el 30 de agosto, el Centro Nacional de Huracanes cuenta cuatro tormentas con nombre de corta duración, cero huracanes y un índice ACE de 3,6. La actualización de agosto de la NOAA ahora sitúa las probabilidades de una temporada por debajo de lo normal en un 75 %, frente al 55 % de junio. La actividad máxima en el Atlántico todavía se extiende hasta octubre, por lo que esto es un regalo del lado de la oferta, no una señal de fin de temporada.
«Agosto fue un mes de estado de ánimo versus dinero. Las encuestas de confianza decían que se frenara. La tarjeta de crédito decía que se siguiera. Nuestros operadores vieron ventanas de reserva más cortas pero una conversión más fuerte, una intención más alta y un ritmo para el Día del Trabajo que habría hecho sonrojar a 2019. La lección no es descartar el sentimiento. Es confiar en la curva de reservas cuando los dos no concuerdan, y facilitar que un huésped indeciso diga que sí.» Margot Schmorak, CEO de Hostfully
Dos grandes victorias, dos pérdidas mayores: La vista por componentes
Aquí tienes la vista componente por componente de por qué la puntuación pasó de 64,5 a 62,0:
| Señal | Septiembre | Agosto | Cambio | Por qué |
| Rendimiento de la TSA | 80 | 82 | -2 | Ritmo fuerte, ligera bajada desde el pico de julio |
| Tendencias de Búsqueda | 72 | 74 | -2 | Cambio de otoño; búsquedas de follaje en aumento |
| Precios de la Gasolina | 40 | 48 | -8 | Récord de 4,09 $ en agosto, +28 % interanual |
| IPC de Alojamiento | 66 | 62 | +4 | IPC de julio 3,4 % interanual, subyacente 2,5 % |
| Sentimiento | 42 | 58 | -16 | UMich 51,7, Conf Board mínimo de 7 meses |
| Clima | 78 | 62 | +16 | 0 huracanes hasta el 30 de agosto; NOAA 75 % de probabilidades por debajo de lo normal |
| Datos de Hostfully | 70 | 65 | +5 | RevPAR de AirDNA +7,2 % interanual en julio; tarifas al alza en 49 de 50 mercados |
Las señales se dividen claramente. A la baja: el sentimiento (-16) y la gasolina (-8), las dos cosas que los huéspedes sienten. Al alza: el clima (+16) y los datos de la industria (+5), las dos cosas que determinan si el viaje realmente ocurre. El IPC añadió un favorable +4. El rendimiento de la TSA y las tendencias de búsqueda disminuyeron debido a la estacionalidad normal post-verano. El movimiento neto es pequeño, pero la tensión dentro del número es toda la historia.
Sentimiento: La Recesión de Sensaciones regresa
La lectura final de agosto de la Universidad de Michigan se situó en 51,7, por debajo del 55,2 final de julio. Esto representa un descenso del 6,3 % en un mes y un 11,2 % por debajo de agosto de 2025. La confianza del consumidor del Conference Board cayó a 89,4, su nivel más bajo desde enero, con el Índice de Expectativas descendiendo 5,8 puntos hasta 68,2. Esa brecha en relación con la lectura de la Situación Actual ha señalado históricamente una demanda futura más débil.
Los impulsores son conocidos: preocupaciones por la inflación vinculadas a la renovada tensión en Oriente Medio, una perspectiva del mercado laboral más suave y la gasolina a 4,09 $ en cada surtidor. Esta es una lectura real. Pero también es una lectura que lleva 12 meses en desacuerdo con los datos reales de viajes. Si hubieras operado basándote solo en el sentimiento en 2026, te habrías perdido un verano en el que AirDNA informó de tarifas al alza en 49 de los 50 mercados más grandes de EE. UU.
Gasolina: El primer agosto de la historia por encima de 4 $ cada día
La actualización de la AAA a finales de agosto fue contundente. El promedio nacional es de 4,09 $ de cara a las vacaciones, frente a los 3,21 $ de hace un año, y agosto de 2026 está en camino de ser el agosto más caro en el surtidor registrado, superando el récord anterior de agosto de 3,97 $ establecido en 2022. Por primera vez en la historia, cada día del mes promedió más de 4 $. California y Hawái promedian cerca de 5,50 $ por galón.
Y, sin embargo, el huésped fue. La AAA informa de tarifas aéreas para el Día del Trabajo de 750 $ (+2 % interanual) y tarifas aéreas a destinos populares de 790 $ (+20 %), con un tráfico rodado más intenso esperado durante el período festivo. Esta es la prueba más sólida hasta ahora de que la elasticidad del mercado de viajes por carretera ha cambiado desde 2022. Los huéspedes han incorporado los 4 $ de la gasolina en sus cálculos mentales. Lo que no aceptarán es un anuncio que pretenda que la gasolina no es un factor. Los operadores que ganaron agosto fueron los que contaron la historia del coste total del viaje con honestidad y hicieron evidente el valor no relacionado con el coste.
Comportamiento: La curva de reservas se mantuvo (de hecho, se extendió)
El informe de mercado de EE. UU. de julio de AirDNA contiene el número del mes. El RevPAR de alquileres vacacionales a corto plazo en EE. UU. subió un 7,2 % interanual en julio hasta los 217,17 $, con tarifas diarias promedio en aumento en 49 de los 50 mercados más grandes de EE. UU. Eso es un tipo raro de amplitud en un año con mucha oferta: un poder de fijación de precios que se manifiesta casi en todas partes a la vez.
Los datos de búsqueda del Día del Trabajo de HomeToGo se suman a la composición. El 90 % de las búsquedas se dirigieron a destinos rurales y de pueblos pequeños, las búsquedas generales aumentaron un 23 % interanual, y la cuota nacional se mantuvo en el 65 % (+13,5 % interanual). El Noreste, las Rocosas y los Apalaches dominaron la lista de los más buscados. Este es el cambio de otoño que aparece temprano. Los huéspedes están cambiando la playa por el follaje dos semanas antes del giro tradicional.
El lado de los precios lo confirma. El informe del Día del Trabajo de la AAA sitúa la tarifa aérea nacional promedio en 750 $ (un 2 % más interanual), con tarifas a destinos populares promediando 790 $ (+20 %). Los hoteles nacionales suben un 9 %; los hoteles internacionales suben un 12 %. La demanda de cruceros es fuerte hacia Seattle, Anchorage y Vancouver, y la AAA espera la mayor congestión de carreteras el jueves y viernes de las vacaciones. Observa la distribución geográfica. Estas no son unas vacaciones solo costeras.
Clima: Un regalo del lado de la oferta del Atlántico
El Atlántico está por debajo de lo normal. Hasta el 30 de agosto, solo se han formado cuatro tormentas con nombre de corta duración (Arthur, Bertha, Cristobal y los restos de Dolly), ninguna ha alcanzado la fuerza de huracán, y el índice de Energía Ciclónica Acumulada se sitúa en 3,6. La actualización de agosto de la NOAA elevó las probabilidades de una temporada por debajo de lo normal al 75 %, y la perspectiva final de la Universidad Estatal de Colorado es ahora de nueve tormentas con nombre en total y solo un huracán importante para la temporada. La actividad máxima todavía se extiende hasta octubre, y los pronosticadores están vigilando las perturbaciones en el Golfo y el Caribe, pero el índice de septiembre refleja la realidad sobre el terreno: un Atlántico inusualmente tranquilo hasta el Día del Trabajo.
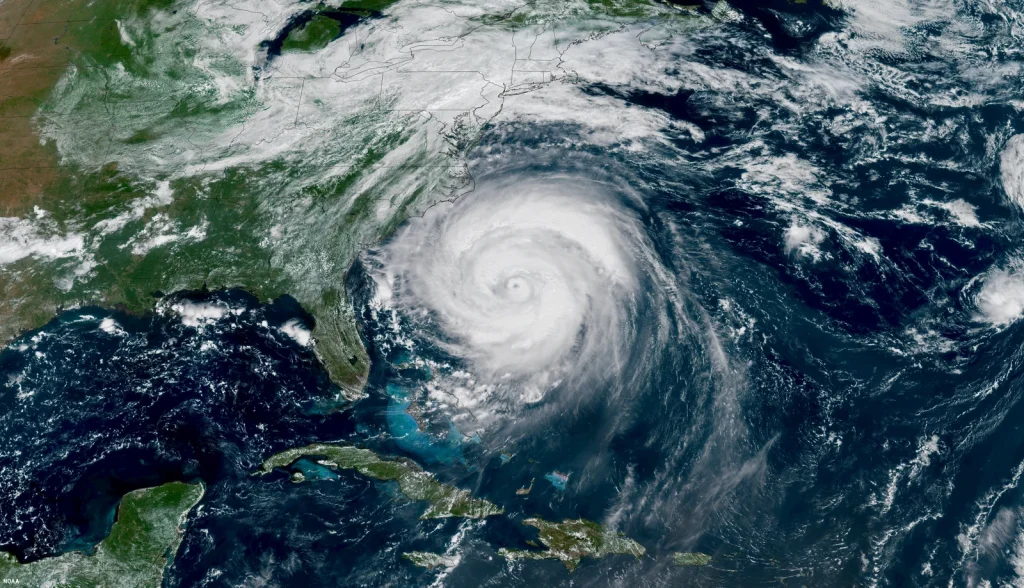
Para Florida, las Carolinas y el Golfo, esto es dinero real. Un solo huracán de categoría 2 en un agosto normal habría costado al sureste entre cinco y ocho puntos. En cambio, la región se mantuvo en 66,0, y las reservas a nivel de ciudad en los mercados de playa mantuvieron el ritmo. El problema es que el riesgo de huracanes no desaparece; se pospone. La actividad máxima históricamente va del 10 de septiembre al 15 de octubre. Todos los operadores de estas regiones deberían estar ejecutando su plan de contingencia para tormentas ahora, no en el momento en que los pronosticadores pongan su mercado en un cono.
Una reorganización regional: El Noreste se lleva la corona
El mapa regional se redibujó este mes. El Noreste (68,0, +3,0) superó al Sureste por primera vez en todo el verano, ya que la demanda de follaje de otoño llegó temprano. Cape Cod, Bar Harbor, Stowe y el Valle de Hudson registraron fuertes ganancias mes a mes gracias a los aumentos en las búsquedas de follaje y las ventanas de reserva del Día del Trabajo más dos semanas. El Sureste (66,0, -10,0) retrocedió bruscamente debido a la normalización después de un agosto muy activo, con los mercados de playa estables, pero Miami y Myrtle Beach se comprimieron a medida que el calendario entraba en el pico de riesgo de huracanes y la gasolina alcanzaba los 4 $.
| Región | Puntuación | Cambio mensual | Condición |
| Noreste | 68,0 | +3,0 | Parcialmente Soleado |
| Sureste | 66,0 | -10,0 | Parcialmente Soleado |
| Oeste | 60,0 | +2,0 | Parcialmente Nublado |
| Montaña | 58,0 | +1,0 | Parcialmente Nublado |
| Medio Oeste | 48,0 | -2,0 | Nublado |
El Noreste (68,0) ahora lidera el país. Bar Harbor saltó a 84,0, la lectura más alta de una sola ciudad en el índice este mes. Asheville subió 4,5 puntos hasta 82,5 a medida que las búsquedas de follaje de Blue Ridge se dispararon tres semanas antes de la línea base de cinco años. Cape Cod bajó 1,5 puntos a medida que el Día del Trabajo cierra mecánicamente la ventana costera, pero 82,0 sigue siendo una lectura Soleada.
El Sureste (66,0) no se debilitó tanto como se normalizó. Miami cayó 18 puntos debido a los nervios por el pico de la temporada de huracanes y la gasolina a más de 4 $, el mayor movimiento de una sola ciudad en el índice este mes. Myrtle Beach se suavizó cuatro puntos por el adelanto posterior al Día del Trabajo. Pero Destin, Charleston y Savannah mantuvieron calificaciones Soleadas, y el Atlántico tranquilo está preservando la oferta que normalmente estaría en riesgo.
El Oeste (60,0), Montaña (58,0) y Medio Oeste (48,0) se movieron uno o dos puntos. Sedona, Denver y Stowe subieron cada uno por la demanda de principios de otoño. El Medio Oeste volvió a la categoría Nublado por un sentimiento más suave y una mayor exposición a la gasolina.
Ciudades que más se mueven
Asheville, NC (+4,5) lideró todos los ascensos por la temprana demanda de follaje de Blue Ridge. Stowe, VT (+4,0) le siguió con el ritmo más fuerte de Vermont desde 2023. Bar Harbor, ME (+1,5) completó los tres primeros, consolidando la posición de la costa de Maine en septiembre. Los tres mercados de follaje de otoño representaron las tres principales ganancias, un adelanto de lo que se avecina en los próximos 60 días.
Miami, FL (-18,0) ancló la parte negativa por la entrada en la temporada de huracanes y la gasolina. Myrtle Beach, SC (-4,0) y Cape Cod, MA (-1,5) completaron la parte inferior de los movimientos a medida que la demanda de playa se desplazaba hacia el follaje. Ninguno de los tres es débil en términos absolutos, pero cada uno cedió una parte de un verano muy fuerte.
Qué significa esto para los administradores de propiedades de alquiler vacacional
62,0 Parcialmente Nublado en septiembre significa: la desconexión es tu amiga, no tu enemiga. Las encuestas de sentimiento están retrocediendo, pero el huésped con la tarjeta de crédito está reservando. Tu trabajo es eliminar la indecisión de las personas que ya están interesadas. Cinco cosas que hacer en los próximos 30 días:
- Confía en la curva de reservas, no en las noticias de la televisión
El ciclo de noticias de 24 horas en agosto fue feo: colapso de la confianza, drama arancelario, gasolina a 4 $. El ciclo de datos reales fue lo contrario: RevPAR de AirDNA +7,2 % en julio, ADRs al alza en 49 de 50 mercados, tarifas aéreas del Día del Trabajo solo un 2 % más, y el interés de búsqueda de HomeToGo un 23 % más. Si tu equipo está bajando las tarifas porque la CNN dijo que la economía está débil, estás perdiendo dinero. Mira tus propios números de ritmo de 7, 14 y 30 días, y deja que impulsen tus reglas de precios.
- Apuesta por el follaje de otoño temprano
Las búsquedas de follaje se dispararon tres semanas antes de la línea base de cinco años. Asheville, Stowe, Bar Harbor y el Valle de Hudson ya están en auge. Si tu cartera toca cualquiera de estos mercados, las próximas cuatro semanas son tu ventana de precios máxima. Impulsa la tarifa entre semana en las fechas de pico real, pero mantén un precio razonable de domingo a jueves para captar los segmentos de jubilados y trabajadores remotos que impulsan la demanda temprana de follaje.
- Prepara el plan de contingencia para tormentas de septiembre y principios de octubre
La temporada está tranquila, no terminada. La actividad máxima ahora se comprime en una ventana más corta, lo que aumenta las probabilidades de que cualquier tormenta individual importe. Ventanas de flexibilidad documentadas, mensajes de huésped preestablecidos y un plan de reubicación de respaldo negociado previamente son la diferencia entre un huracán de Categoría 1 que te cuesta un fin de semana y uno de Categoría 1 que te cuesta tres meses de reseñas. Utiliza las herramientas de comunicación con huéspedes de Hostfully para crear las plantillas una vez y activarlas rápidamente.
- Cuenta la historia del coste total del viaje con honestidad
La gasolina a 4,09 $ no va a desaparecer para el Día de la Hispanidad. Reescribe el texto del mercado de viajes por carretera para reconocerlo y compensarlo: aparcamiento, cocina, lavandería, café y cuna de viaje incluidos. Cada artículo incluido es un elemento de la factura del hotel que estás eliminando discretamente. Los huéspedes ya conocen el número del depósito. Lo que no saben es tu lista completa de servicios. Soluciona eso.
- Extiende la duración de la estancia con valor entre semana
La desconexión entre el sentimiento y el comportamiento tiende a acortar las ventanas de reserva y las estancias. Combate lo segundo con incentivos entre semana. Una oferta de tres noches entre semana empaquetada en torno al trabajo remoto y un viaje de otoño es más fácil de vender ahora mismo que una semana completa. Utiliza las reglas de precios de Hostfully para crear activadores de duración de estancia que se disparen automáticamente a medida que tu curva de reservas se ajusta.
Mirando hacia adelante: La prueba de octubre
El índice de octubre capturará los datos de septiembre, incluyendo el grueso de la temporada alta de huracanes y el primer mes de follaje. Cuatro cosas que estamos observando:
Compresión de huracanes: Un ACE de 3,6 hasta agosto es muy bajo, pero la actividad máxima históricamente va del 10 de septiembre al 15 de octubre. Un septiembre tranquilo eleva las temperaturas a los 20-25 grados. Un huracán de Categoría 3 podría hacer que baje a menos de 10 grados.
Estabilización del sentimiento: La caída de la UMich en agosto fue del 6,3 %, y el Conference Board está ahora en un mínimo de siete meses. O septiembre se estabiliza, y el índice lo lee como un pico, o una segunda caída consecutiva empieza a parecer una tendencia real.
Trayectoria de la gasolina hacia el otoño: La temporada de mantenimiento de refinerías y el cambio a la mezcla de invierno suelen ser favorables a los precios. El caso base es 3,85 $ para Halloween. El caso alcista es 3,70 $. El caso bajista es 4,10 $ planos.
Ritmo del follaje: Si Asheville, Stowe y Bar Harbor se mantienen por encima de 80 hasta el 15 de octubre, la historia del otoño es un éxito de temporada completa. Si se normalizan para el Día de la Hispanidad, septiembre fue un adelanto, no una tendencia.
Explora el índice completo
El Hosting & Travel Index se actualiza mensualmente con datos frescos de los siete componentes y más de 50 ciudades de EE. UU. Profundiza en los desgloses regionales, sigue tu mercado a lo largo del tiempo y mira qué ha cambiado este mes y por qué.
Sobre el Hosting & Travel Index
El índice de alojamiento y viajes de Hostfully es una puntuación compuesta mensual que rastrea la salud del mercado de alquileres vacacionales de EE. UU. Agrega siete señales ponderadas: volumen de TSA (20 %), Google Trends (20 %), datos de la plataforma Hostfully (15 %), precios de la gasolina (15 %), IPC de alojamiento (10 %), sentimiento del consumidor (10 %) y clima (10 %). Las fuentes de datos incluyen TSA.gov, la Oficina de Estadísticas Laborales de EE. UU., la Universidad de Michigan, AAA, NOAA, Google Trends, AirROI, la Asociación de Viajes de EE. UU. y los datos de reservas propios de Hostfully. El índice cubre más de 50 áreas metropolitanas de EE. UU. con puntuación mensual a nivel de ciudad y regional.
Fuentes: TSA.gov, AAA, encuesta de sentimiento del consumidor de la Universidad de Michigan, datos de IPC de BLS, Google Trends, Centro Nacional de Huracanes de NOAA, datos de mercado de AirROI, Asociación de Viajes de EE. UU., datos de la plataforma Hostfully.