
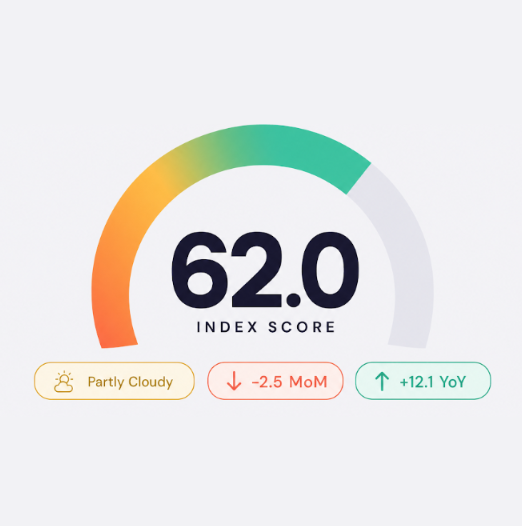
Hver måned aggregerer Hostfully Hosting & Travel Index syv signaler på tværs af det amerikanske ferieboliglandskab: TSA-gennemstrømning, Google-søgetrends, benzinpriser, logi-CPI, forbrugerstemning, vejr og Hostfully-platformdata. Tilsammen producerer de én samlet Getaway Score fra 0 til 100, der fortæller property managers, om vinden er i ryggen eller i modvind.
Denne måneds score: 62,0 ud af 100, vurderet til Delvist skyet. Det er 2,5 point under august og 12,1 point over september 2025. Historien er et voksende gab mellem, hvad amerikanerne siger om økonomien, og hvad de gør med deres feriebudget. Stemning og benzin trak hårdt imod os. Adfærd, vejr og branchens pacing trak hårdt for os. Netto: et lille skridt tilbage på et langt bedre år-over-år-fundament.
Den store historie: Vibes ned, bookinger op
August gav indekset et ægte paradoks. University of Michigans endelige Consumer Sentiment-måling for august landede på 51,7, et fald på 6,3 % på én måned og 11,2 % under for et år siden. Conference Boards forbrugertillid faldt til 89,4, den laveste måling i syv måneder. På papiret er det en efterspørgselsadvarsel. Det burde have vist sig i bookingdata. Det gjorde det ikke.
AirDNAs amerikanske markedsreview for juli rapporterede, at RevPAR for short-term rentals steg 7,2 % år over år til $217,17, med stigende ADR i 49 af de 50 største amerikanske markeder. HomeToGos Labor Day-rapport for 2026 viste amerikansk søgeinteresse op 23 % år over år, hvor 90 % af søgningerne gik til landlige destinationer, og indenlandske rejser stod for 65 % af efterspørgslen (+13,5 % YoY). Og AAAs pris-snapshot for Labor Day satte indenrigsflybilletter til $750 (+2 % YoY), flybilletter til populære destinationer til $790 (+20 %) og indenrigshoteller til +9 % versus 2025.
Så den tredje del af afkoblingen: benzin satte den forkerte rekord. AAA rapporterede, at august 2026 er på vej til at blive den dyreste august ved pumpen nogensinde, med et nationalt gennemsnit på $4,09 den 27. august, op fra $3,21 året før. For første gang i historien lå gennemsnittet over $4 hver eneste dag i august. Og rejsende tog afsted alligevel.
Den sidste modvægt er himlen. Atlanten ligger indtil videre under normalen. Frem til 30. august tæller National Hurricane Center fire kortlivede navngivne storme, nul orkaner og et ACE-indeks på 3,6. NOAAs augustopdatering sætter nu sandsynligheden for en sæson under normalen til 75 %, op fra 55 % i juni. Topaktiviteten i Atlanten løber stadig gennem oktober, så dette er en gave på udbudssiden – ikke et signal om, at sæsonen er ovre.
“August var en stemning-versus-penge-måned. Tillidsmålingerne sagde: træk jer tilbage. Kreditkortet sagde: tag afsted alligevel. Vores operatører så kortere bookingvinduer men stærkere konvertering, højere intent og en Labor Day-pacing, der ville have fået 2019 til at rødme. Læringen er ikke at afvise sentiment. Det er at stole på bookingkurven, når de to er uenige, og at gøre det nemt for en tøvende gæst at sige ja.” Margot Schmorak, CEO, Hostfully
To store gevinster, to større tab: Komponentvisningen
Her er komponent-for-komponent-visningen af, hvorfor scoren flyttede sig fra 64,5 til 62,0:
| Signal | September | August | Ændring | Hvorfor |
| TSA-gennemstrømning | 80 | 82 | -2 | Stærk pacing, et lille fald fra juli-toppen |
| Søgetrends | 72 | 74 | -2 | Efterårsskifte; løv-søgninger stiger |
| Benzinpriser | 40 | 48 | -8 | $4,09 rekord-august, +28 % YoY |
| Logi-CPI | 66 | 62 | +4 | Juli-CPI 3,4 % YoY, kerne 2,5 % |
| Sentiment | 42 | 58 | -16 | UMich 51,7, Conf Board syvmåneders lavpunkt |
| Vejr | 78 | 62 | +16 | 0 orkaner frem til 30. aug.; NOAA 75 % sandsynlighed for under normalen |
| Hostfully-data | 70 | 65 | +5 | AirDNA RevPAR +7,2 % YoY i juli; ADR op i 49 af 50 markeder |
Signalerne delte sig rent. Ned: sentiment (-16) og benzin (-8), de to ting gæster føler. Op: vejr (+16) og branchedata (+5), de to ting der afgør, om turen faktisk bliver til noget. CPI gav et venligt +4. TSA og søgetrends drev lavere på normal postsommer-sæsonalitet. Nettobevægelsen er lille, men spændingen inde i tallet er hele historien.
Sentiment: Vibecession er tilbage
University of Michigans endelige augustmåling landede på 51,7, ned fra 55,2 i juli (endelig). Det er et fald på 6,3 % på én måned og 11,2 % under august 2025. Conference Boards forbrugertillid faldt til 89,4, det laveste siden januar, og Expectations Index faldt 5,8 point til 68,2. Det gab relativt til målingen for den aktuelle situation har historisk signaleret svagere fremadrettet efterspørgsel.
Driverne er velkendte: inflationsbekymringer koblet til fornyet spænding i Mellemøsten, et blødere arbejdsmarkedsudsyn og benzin til $4,09 i hvert eneste vindue. Det er en reel måling. Men det er også en måling, der nu har været uenig med de faktiske rejsedata i 12 måneder. Hvis De i 2026 havde handlet på sentiment alene, havde De misset en sommer, hvor AirDNA rapporterede stigende ADR i 49 af de 50 største amerikanske markeder.
Benzin: Den første august nogensinde over $4 hver dag
AAAs opdatering sidst i august var kontant. Det nationale gennemsnit er $4,09 ind i helligdagen, mod $3,21 for et år siden, og august 2026 er på vej til at blive den dyreste august ved pumpen nogensinde registreret, og dermed overgå den tidligere augustrekord på $3,97 fra 2022. For første gang i statistikken lå gennemsnittet over $4 hver eneste dag i måneden. Californien og Hawaii ligger i gennemsnit tæt på $5,50 pr. gallon.
Og alligevel tog gæsten afsted. AAA rapporterer Labor Day-flybilletter til $750 (+2 % YoY) og flybilletter til populære destinationer til $790 (+20 %), med forventning om tungere biltrafik i hele helligdagsvinduet. Det er det stærkeste bevis til dato på, at elasticiteten i drive-markeder har ændret sig siden 2022. Gæster har prissat $4-benzin ind i deres mentale regnestykke. Det, de ikke accepterer, er en annonce, der lader som om benzin ikke er en faktor. De operatører, der vandt august, var dem, der fortalte historien om den samlede rejseomkostning ærligt og gjorde ikke-prisværdi tydelig.
Adfærd: Bookingkurven holdt (faktisk forlængede den sig)
AirDNAs amerikanske markedsreview for juli indeholder månedens tal. RevPAR for amerikanske short-term rentals steg 7,2 % år over år i juli til $217,17, med stigende ADR i 49 af de 50 største amerikanske markeder. Det er en sjælden bredde i et år med tungt udbud: pricing power, der viser sig næsten overalt på én gang.
HomeToGos Labor Day-søgedata tilføjer til sammensætningen. 90 % af søgningerne gik til landlige destinationer og småbydestinationer, de samlede søgninger var oppe 23 % år over år, og den indenlandske andel holdt 65 % (+13,5 % YoY). Nordøst, Rocky Mountains og Appalachia dominerede listen over mest søgte. Det er efterårsskiftet, der viser sig tidligt. Gæster bytter stranden ud med løv to uger før det traditionelle pivot.
Prissiden bekræfter det. AAAs Labor Day-rapport sætter gennemsnitlig indenrigsflybillet til $750 (op 2 % YoY), med billetter til populære destinationer i gennemsnit $790 (+20 %). Indenrigshoteller er oppe 9 %; internationale hoteller er oppe 12 %. Krydstogtefterspørgslen er stærk til Seattle, Anchorage og Vancouver, og AAA forventer den tungeste vejtrængsel torsdag og fredag i helligdagen. Bemærk den geografiske spredning. Det er ikke en kyst-only-helligdag.
Vejr: En gave på udbudssiden fra Atlanten
Atlanten ligger under normalen. Frem til 30. august er der kun dannet fire kortlivede navngivne storme (Arthur, Bertha, Cristobal og resterne af Dolly), ingen har nået orkanstyrke, og Accumulated Cyclone Energy-indekset ligger på 3,6. NOAAs augustopdatering hævede sandsynligheden for en sæson under normalen til 75 %, og Colorado State Universitys endelige outlook er nu ni navngivne storme i alt og kun én større orkan for sæsonen. Topaktiviteten løber stadig gennem oktober, og meteorologer følger forstyrrelser i Golfen og Caribien, men septemberindekset afspejler virkeligheden på jorden: en usædvanligt rolig Atlanterhavssæson frem til Labor Day.
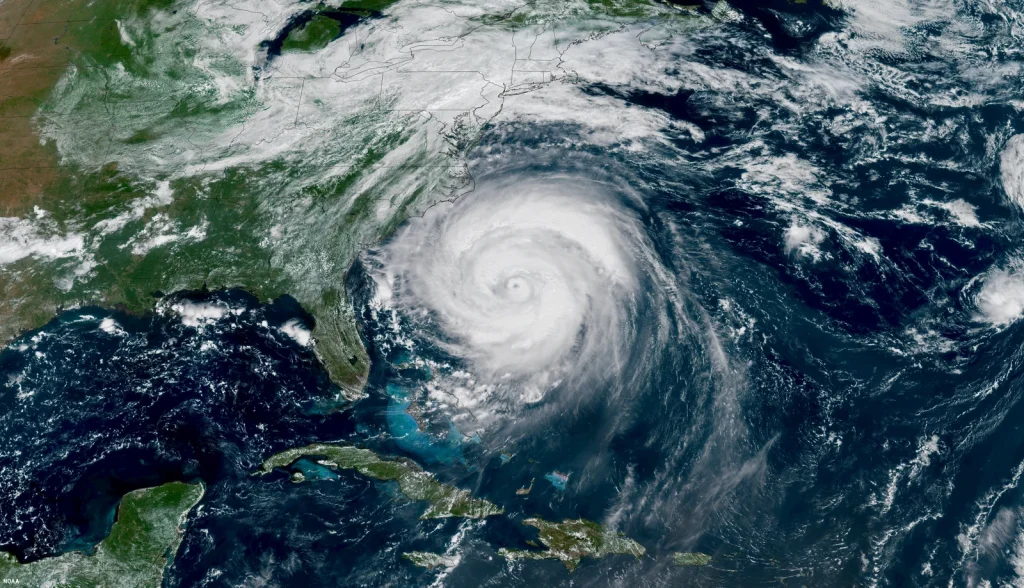
For Florida, Carolinas og Golfen er det her reelle penge. Ét landfald af en kategori 2 i en normal august ville have kostet Southeast-scoren fem til otte point. I stedet holdt regionen 66,0, og booking på byniveau i strandmarkeder holdt tempoet. Hagen er, at orkanrisiko ikke forsvinder; den udskydes. Topaktiviteten ligger historisk fra 10. september til 15. oktober. Hver operatør i disse regioner bør køre deres storm-playbook nu – ikke det sekund meteorologerne sætter deres marked i en kegle.
En regional rokade: Nordøst tager kronen
Det regionale kort blev tegnet om i denne måned. Nordøst (68,0, +3,0) klatrede forbi Sydøst for første gang hele sommeren, da efterspørgslen efter efterårsløv kom tidligt. Cape Cod, Bar Harbor, Stowe og Hudson Valley leverede alle stærke måned-over-måned-stigninger på løv-søgeboosts og Labor Day-plus-to-uger bookingvinduer. Sydøst (66,0, -10,0) trak sig markant tilbage på normalisering efter en brandvarm august, med strandmarkeder stabile, men Miami og Myrtle Beach komprimerede, efterhånden som kalenderen gik ind i peak orkanrisiko og benzin ramte $4.
| Region | Score | MoM-ændring | Tilstand |
| Nordøst | 68,0 | +3,0 | Delvist solrigt |
| Sydøst | 66,0 | -10,0 | Delvist solrigt |
| Vest | 60,0 | +2,0 | Delvist skyet |
| Mountain | 58,0 | +1,0 | Delvist skyet |
| Midwest | 48,0 | -2,0 | Skyet |
Nordøst (68,0) fører nu landet. Bar Harbor sprang til 84,0, den højeste enkeltby-måling i indekset denne måned. Asheville steg 4,5 point til 82,5, da Blue Ridge-løv-søgninger spidsede til tre uger tidligere end femårsbaselinen. Cape Cod faldt 1,5, fordi Labor Day mekanisk lukker kystvinduet, men 82,0 er stadig en Solrigt-måling.
Sydøst (66,0) svækkedes ikke så meget som normaliserede. Miami faldt 18 point på peak orkan-nervøsitet og $4-plus benzin – den største enkeltby-bevægelse i indekset denne måned. Myrtle Beach blødte fire point på post-Labor Day pull-forward. Men Destin, Charleston og Savannah holdt alle Solrigt-vurderinger, og den stille Atlanterhavssæson bevarer udbud, der normalt ville være i risiko.
Vest (60,0), Mountain (58,0) og Midwest (48,0) flyttede sig alle et point eller to. Sedona, Denver og Stowe tikkede hver især op på tidlig efterårsefterspørgsel. Midwest krydsede tilbage til Skyet på blødere sentiment og højere benzin-eksponering.
Byer, der rykker
Asheville, NC (+4,5) førte alle stigninger på tidlig Blue Ridge-løv-efterspørgsel. Stowe, VT (+4,0) fulgte med den stærkeste Vermont-pacing siden 2023. Bar Harbor, ME (+1,5) rundede top tre af og cementerede kyst-Maines septemberposition. De tre efterårsløv-markeder stod for de tre største gevinster – en forsmag på, hvad der venter de næste 60 dage.
Miami, FL (-18,0) trak nedad på indgangen til orkansæsonen og benzin. Myrtle Beach, SC (-4,0) og Cape Cod, MA (-1,5) rundede bunden af bevægerne af, efterhånden som strandefterspørgslen skiftede mod løv. Ingen af de tre er svage i absolutte termer, men hver gav en del af en meget stærk sommer tilbage.
Hvad det betyder for property managers af ferieboliger
62,0 Delvist skyet i september betyder: afkoblingen er Deres ven, ikke Deres fjende. Sentimentmålinger strammer til, men gæsten med kreditkortet booker. Deres opgave er at fjerne tøven hos dem, der allerede hælder mod et ja. Fem ting at gøre de næste 30 dage:
- Stol på bookingkurven, ikke kabelnyhederne
24-timers nyhedscyklussen i august var grim: tillid kollapser, tolddrama, benzin til $4. Den faktiske datacyklus var det modsatte: AirDNA RevPAR +7,2 % i juli, ADR op i 49 af 50 markeder, Labor Day-flybilletter kun op 2 %, og HomeToGo-søgeinteresse op 23 %. Hvis Deres team trækker priser ned, fordi CNN sagde, at økonomien er blød, efterlader De penge på bordet. Se på Deres egne pacing-tal for 7, 14 og 30 dage, og lad dem styre Deres prisregler.
- Gå tidligt ind i efterårsløv
Løv-søgninger spidsede til tre uger før femårsbaselinen. Asheville, Stowe, Bar Harbor og Hudson Valley kører allerede varmt. Hvis Deres portefølje berører nogen af disse markeder, er de næste fire uger Deres peak pricing-vindue. Skub midweek-prisen op på ægte peak-datoer, men hold søndag-til-torsdag rimelig for at fange pensionist- og remote-worker-segmenterne, der driver den tidlige løv-efterspørgsel.
- Vinterklargør storm-playbooken for september og starten af oktober
Sæsonen er stille, ikke slut. Topaktiviteten er nu komprimeret i et kortere vindue, hvilket øger sandsynligheden for, at enhver enkelt storm får betydning. Dokumenterede fleksibilitetsvinduer, skabeloniserede gæstebeskeder og en forhåndsforhandlet backupplan for relokering er forskellen på en kategori 1, der koster Dem en weekend, og en kategori 1, der koster Dem tre måneders anmeldelser. Brug Hostfullys værktøjer til gæstekommunikation til at bygge skabelonerne én gang og aktivere dem hurtigt.
- Fortæl historien om den samlede rejseomkostning ærligt
Benzin til $4,09 forsvinder ikke inden Columbus Day. Skriv drive-market-tekster om, så de anerkender og opvejer det: parkering, køkken, vask, kaffe og pack-and-play inkluderet. Hver inkluderet ting er en hotellinje, De stille og roligt eliminerer. Gæster kender allerede tallet på tanken. Det, de ikke kender, er Deres fulde amenity-liste. Ret det.
- Forlæng opholdslængden med hverdagsværdi
Afkoblingen mellem sentiment og adfærd har tendens til at forkorte bookingvinduer og forkorte ophold. Bekæmp det sidste med hverdagsincitamenter. En midweek-deal på tre nætter pakket omkring remote work og en efterårstur i bil er lettere at sælge lige nu end en hel uge. Brug Hostfully pricing rules til at bygge triggers for opholdslængde, der fyrer automatisk, når bookingkurven strammer til.
Fremadrettet: Oktobertesten
Oktoberindekset vil indfange septemberdata, inklusive hovedparten af peak orkansæson og den første måned med løv. Fire ting vi følger:
Orkan-kompression: Et ACE på 3,6 frem til august er meget lavt, men topaktiviteten ligger historisk fra 10. september til 15. oktober. En stille september skubber temperaturer op i 80’erne. Et landfald af en kategori 3 kan trække det ned til under 50.
Sentiment-stabilisering: UMich-faldet i august var 6,3 %, og Conference Board ligger nu på et syvmåneders lavpunkt. Enten stabiliserer september sig, og indekset læser det som et spike, eller også begynder et andet fald i træk at ligne en reel trend.
Benzinbane ind i efteråret: Raffinaderiernes vedligeholdelsessæson og skiftet til vinterblend er normalt prisvenligt. Base case er $3,85 ved Halloween. Bull case er $3,70. Bear case er fladt $4,10.
Løv-pacing: Hvis Asheville, Stowe og Bar Harbor bliver over 80 frem til 15. oktober, er efterårshistorien en vinder for hele sæsonen. Hvis de normaliserer inden Columbus Day, var september et pull-forward, ikke en trend.
Udforsk hele indekset
Hosting & Travel Index opdateres månedligt med friske data på tværs af alle syv komponenter og 50+ amerikanske byer. Dyk ned i regionale opdelinger, følg Deres marked over tid, og se, hvad der ændrede sig denne måned – og hvorfor.
Om Hosting & Travel Index
Hostfully Hosting & Travel Index er en månedlig kompositscore, der følger sundheden i det amerikanske ferieboligmarked. Den samler syv vægtede signaler: TSA-gennemstrømning (20 %), Google Trends (20 %), Hostfully-platformdata (15 %), benzinpriser (15 %), CPI for overnatning (10 %), forbrugertillid (10 %) og vejr (10 %). Datakilder omfatter TSA.gov, U.S. Bureau of Labor Statistics, University of Michigan, AAA, NOAA, Google Trends, AirROI, U.S. Travel Association og Hostfullys proprietære bookingdata. Indekset dækker 50+ amerikanske storbyområder med månedlig scoring på by- og regionsniveau.
Kilder: TSA.gov, AAA, University of Michigan Consumer Sentiment Survey, BLS CPI Data, Google Trends, NOAA National Hurricane Center, AirROI Market Data, U.S. Travel Association, Hostfully Platform Data.