
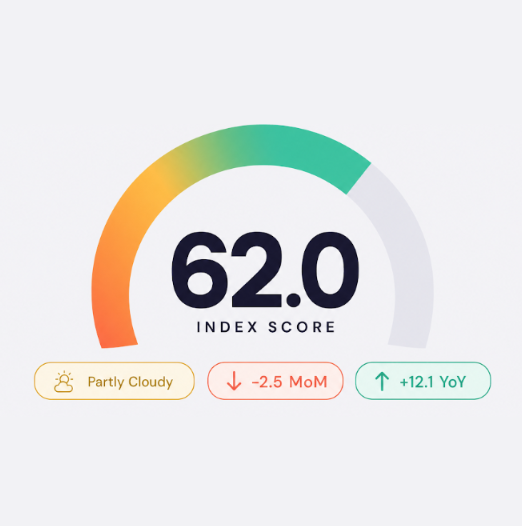
Jeden Monat aggregiert der Hostfully Hosting & Travel Index sieben Signale aus der US-Ferienwohnungslandschaft: TSA-Passagierdurchsatz, Google-Suchtrends, Benzinpreise, Beherbergungs-CPI, Verbraucherstimmung, Wetter und Hostfully-Plattformdaten. Zusammen ergeben sie einen einzigen Getaway Score von 0 bis 100, der Property Managern zeigt, ob der Wind im Rücken oder im Gesicht steht.
Der Score dieses Monats: 62,0 von 100, bewertet als Teilweise bewölkt. Das sind 2,5 Punkte unter August und 12,1 Punkte über September 2025. Die Story ist eine wachsende Lücke zwischen dem, was Amerikaner über die Wirtschaft sagen, und dem, was sie mit ihrem Urlaubsgeld tun. Stimmung und Benzin liefen klar gegen uns. Verhalten, Wetter und Branchen-Pacing liefen klar für uns. Netto: ein kleiner Schritt zurück – auf einer deutlich besseren Year-over-Year-Basis.
Die große Story: Stimmung runter, Buchungen rauf
Der August lieferte dem Index ein echtes Paradox. Der finale Augustwert der University of Michigan zur Verbraucherstimmung lag bei 51,7 – ein Rückgang um 6,3 % binnen eines Monats und 11,2 % unter dem Vorjahr. Das Verbrauchervertrauen des Conference Board fiel auf 89,4 – den niedrigsten Wert seit sieben Monaten. Auf dem Papier ist das ein Nachfrage-Warnsignal. Es hätte in den Buchungsdaten sichtbar werden müssen. Wurde es nicht.
AirDNAs US-Marktreview für Juli meldete, dass der RevPAR für Kurzzeitvermietungen im Jahresvergleich um 7,2 % auf 217,17 $ stieg, wobei die durchschnittlichen Tagesraten in 49 der 50 größten US-Märkte zulegten. HomeToGos Labor-Day-Report 2026 zeigte ein Plus von 23 % beim US-Suchinteresse im Jahresvergleich, wobei 90 % der Suchen auf ländliche Ziele entfielen und Inlandsreisen 65 % der Nachfrage ausmachten (+13,5 % YoY). Und AAAs Labor-Day-Preis-Snapshot bezifferte Inlandsflüge auf 750 $ (+2 % YoY), Flüge zu beliebten Destinationen auf 790 $ (+20 %) und Inlands-Hotels auf +9 % gegenüber 2025.
Dann das dritte Bein der Entkopplung: Benzin stellte den falschen Rekord auf. AAA meldete, dass der August 2026 auf dem Weg ist, der teuerste August an der Zapfsäule aller Zeiten zu werden – mit einem nationalen Durchschnitt von 4,09 $ am 27. August, gegenüber 3,21 $ ein Jahr zuvor. Zum ersten Mal in der Geschichte lag der Durchschnitt an jedem einzelnen Tag im August über 4 $. Und die Reisenden fuhren trotzdem.
Das letzte Gegengewicht ist der Himmel. Der Atlantik liegt bislang unter dem Normalniveau. Bis zum 30. August zählt das National Hurricane Center vier kurzlebige benannte Stürme, null Hurrikane und einen ACE-Index von 3,6. NOAAs August-Update setzt die Wahrscheinlichkeit für eine unterdurchschnittliche Saison nun auf 75 %, nach 55 % im Juni. Die Peak-Aktivität im Atlantik läuft weiterhin bis Oktober – das ist also ein Angebotsgeschenk, kein Saison-Entwarnungssignal.
„August war ein Stimmung-versus-Geld-Monat. Die Confidence-Umfragen sagten: zurückziehen. Die Kreditkarte sagte: trotzdem los. Unsere Betreiber sahen kürzere Buchungsfenster, aber stärkere Conversion, höhere Intent-Signale und ein Labor-Day-Tempo, das 2019 hätte erröten lassen. Die Lehre ist nicht, Stimmung zu ignorieren. Sondern: Vertrauen Sie der Buchungskurve, wenn beides auseinanderläuft – und machen Sie es einem zögerlichen Gast leicht, Ja zu sagen.“ Margot Schmorak, CEO, Hostfully
Zwei große Gewinne, zwei größere Verluste: Der Komponentenblick
Hier ist die Signal-für-Signal-Ansicht, warum der Score von 64,5 auf 62,0 gefallen ist:
| Signal | September | August | Veränderung | Warum |
| TSA-Durchsatz | 80 | 82 | -2 | Starkes Tempo, leichter Rückgang vom Juli-Peak |
| Suchtrends | 72 | 74 | -2 | Herbst-Shift; Laubfärbungs-Suchen steigen |
| Benzinpreise | 40 | 48 | -8 | 4,09 $ Rekord-August, +28 % YoY |
| Beherbergungs-CPI | 66 | 62 | +4 | Juli-CPI 3,4 % YoY, Kern 2,5 % |
| Stimmung | 42 | 58 | -16 | UMich 51,7, Conf Board Siebenmonatstief |
| Wetter | 78 | 62 | +16 | 0 Hurrikane bis 30. Aug.; NOAA 75 % Wahrscheinlichkeit unter Normal |
| Hostfully-Daten | 70 | 65 | +5 | AirDNA RevPAR +7,2 % YoY im Juli; Raten in 49 von 50 Märkten gestiegen |
Die Signale splitten sich sauber. Runter: Stimmung (-16) und Benzin (-8) – die zwei Dinge, die Gäste fühlen. Rauf: Wetter (+16) und Branchendaten (+5) – die zwei Dinge, die bestimmen, ob die Reise tatsächlich stattfindet. Der CPI lieferte ein freundliches +4. TSA und Suchtrends drifteten saisonal bedingt nach unten, wie üblich nach dem Sommer. Die Netto-Bewegung ist klein, aber die Spannung im Wert ist die ganze Story.
Stimmung: Die Vibecession ist zurück
Der finale Augustwert der University of Michigan lag bei 51,7, nach 55,2 im Juli. Das ist ein Rückgang um 6,3 % binnen eines Monats und 11,2 % unter August 2025. Das Verbrauchervertrauen des Conference Board fiel auf 89,4 – den niedrigsten Wert seit Januar, während der Expectations Index um 5,8 Punkte auf 68,2 sank. Diese Lücke zum Wert der aktuellen Lage hat historisch häufig auf schwächere künftige Nachfrage hingewiesen.
Die Treiber sind bekannt: Inflationssorgen im Zusammenhang mit erneut aufflammenden Spannungen im Nahen Osten, ein weicherer Arbeitsmarktausblick und Benzin bei 4,09 $ in jedem einzelnen Zeitfenster. Das ist ein realer Wert. Aber es ist auch ein Wert, der seit 12 Monaten im Widerspruch zu den tatsächlichen Reisedaten steht. Hätten Sie 2026 nur nach Stimmung gehandelt, hätten Sie einen Sommer verpasst, in dem AirDNA steigende Raten in 49 der 50 größten US-Märkte meldete.
Benzin: Der erste August überhaupt – jeden Tag über 4 $
AAAs Update Ende August war eindeutig. Der nationale Durchschnitt liegt vor dem Feiertag bei 4,09 $ – gegenüber 3,21 $ vor einem Jahr – und der August 2026 ist auf dem Weg, der teuerste August an der Zapfsäule aller Zeiten zu werden und den bisherigen August-Rekord von 3,97 $ aus 2022 zu übertreffen. Zum ersten Mal seit Beginn der Aufzeichnungen lag der Monatsdurchschnitt an jedem einzelnen Tag über 4 $. Kalifornien und Hawaii liegen im Schnitt nahe 5,50 $ pro Gallone.
Und trotzdem ist der Gast gefahren. AAA meldet Labor-Day-Flugpreise von 750 $ (+2 % YoY) und 790 $ (+20 %) für beliebte Destinationen, bei gleichzeitig erwarteter höherer Straßenverkehrslast im Feiertagsfenster. Das ist der bislang stärkste Beleg dafür, dass sich die Elastizität in Drive-Märkten seit 2022 verändert hat. Gäste haben 4-$-Benzin in ihre Kopfrechnung eingepreist. Was sie nicht akzeptieren: ein Listing, das so tut, als sei Benzin kein Faktor. Gewonnen haben im August die Betreiber, die die Total-Trip-Cost-Story ehrlich erzählt und den Nicht-Kosten-Mehrwert klar sichtbar gemacht haben.
Verhalten: Die Buchungskurve hielt (eigentlich: sie verlängerte sich)
AirDNAs US-Marktreview für Juli enthält die Zahl des Monats. Der US-RevPAR für Kurzzeitvermietungen stieg im Juli im Jahresvergleich um 7,2 % auf 217,17 $, wobei die durchschnittlichen Tagesraten in 49 der 50 größten US-Märkte zulegten. Das ist eine seltene Breite in einem angebotslastigen Jahr: Pricing Power, die fast überall gleichzeitig sichtbar wird.
HomeToGos Labor-Day-Suchdaten ergänzen das Bild. 90 % der Suchen entfielen auf ländliche und Kleinstadt-Destinationen, die Gesamtsuchen lagen 23 % über Vorjahr, und der Inlandsanteil hielt bei 65 % (+13,5 % YoY). Der Nordosten, die Rockies und Appalachia dominierten die Top-Suchliste. Das ist der Herbst-Shift, der früh sichtbar wird. Gäste tauschen Strand gegen Laubfärbung – zwei Wochen vor dem traditionellen Pivot.
Die Preisseite bestätigt es. AAAs Labor-Day-Report beziffert den durchschnittlichen Inlandsflugpreis auf 750 $ (plus 2 % YoY), mit durchschnittlich 790 $ (+20 %) für beliebte Destinationen. Inlands-Hotels liegen 9 % höher, internationale Hotels 12 %. Die Kreuzfahrtnachfrage läuft stark nach Seattle, Anchorage und Vancouver, und AAA erwartet die stärksten Staus am Donnerstag und Freitag des Feiertags. Achten Sie auf die geografische Streuung: Das ist kein reiner Küsten-Feiertag.
Wetter: Ein Angebotsgeschenk aus dem Atlantik
Der Atlantik liegt unter dem Normalniveau. Bis zum 30. August haben sich nur vier kurzlebige benannte Stürme gebildet (Arthur, Bertha, Cristobal und die Reste von Dolly), keiner erreichte Hurrikanstärke, und der Accumulated Cyclone Energy Index liegt bei 3,6. NOAAs August-Update erhöhte die Wahrscheinlichkeit für eine unterdurchschnittliche Saison auf 75 %, und die finale Prognose der Colorado State University liegt nun bei insgesamt neun benannten Stürmen und nur einem Major Hurricane für die Saison. Die Peak-Aktivität läuft weiterhin bis Oktober, und die Meteorologen beobachten Störungen im Golf und in der Karibik – aber der September-Index spiegelt die Realität vor Ort: ein ungewöhnlich ruhiger Atlantik bis zum Labor Day.
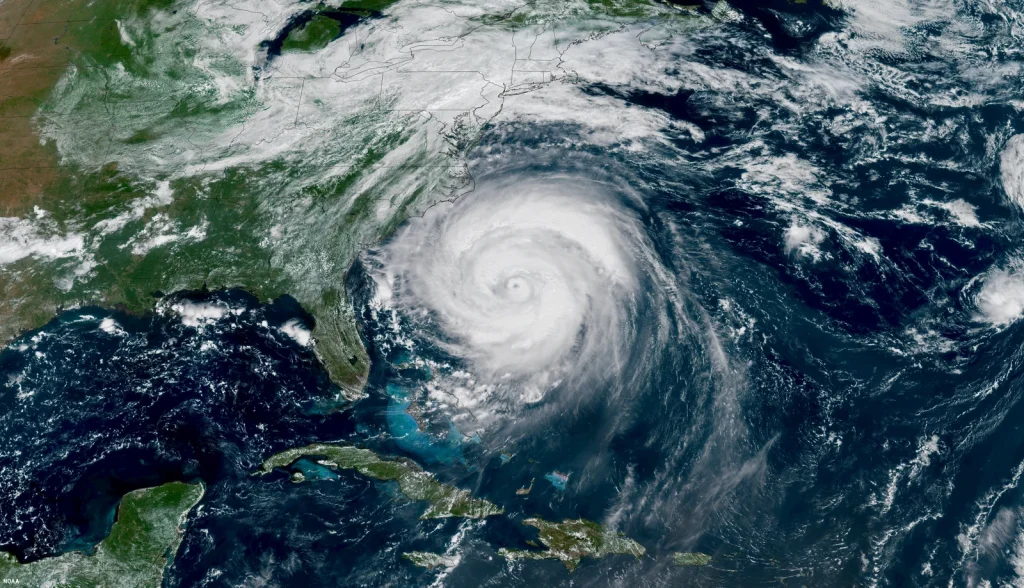
Für Florida, die Carolinas und die Golfküste ist das echtes Geld. Ein einzelner Landfall der Kategorie 2 in einem normalen August hätte den Südosten-Score um fünf bis acht Punkte gedrückt. Stattdessen hielt die Region bei 66,0, und die Buchungen auf Stadtebene in Strandmärkten blieben im Plan. Der Haken: Hurrikanrisiko verschwindet nicht, es verschiebt sich. Die Peak-Aktivität liegt historisch zwischen dem 10. September und dem 15. Oktober. Jeder Betreiber in diesen Regionen sollte sein Storm-Playbook jetzt laufen lassen – nicht erst, wenn die Prognosen den Markt in einen Kegel setzen.
Ein regionales Reshuffle: Der Nordosten übernimmt die Krone
Die regionale Karte wurde diesen Monat neu gezeichnet. Der Nordosten (68,0, +3,0) zog erstmals den ganzen Sommer am Südosten vorbei, weil die Nachfrage nach Herbstlaub früh einsetzte. Cape Cod, Bar Harbor, Stowe und das Hudson Valley verzeichneten starke Month-over-Month-Zuwächse durch Laubfärbungs-Suchspitzen und Labor-Day-plus-zwei-Wochen-Buchungsfenster. Der Südosten (66,0, -10,0) ging nach einem extrem heißen August deutlich zurück – eine Normalisierung: Strandmärkte stabil, aber Miami und Myrtle Beach komprimierten, als der Kalender in das Peak-Hurrikanrisiko lief und Benzin 4 $ erreichte.
| Region | Wert | MoM-Änderung | Zustand |
| Nordosten | 68,0 | +3,0 | Teilweise sonnig |
| Südosten | 66,0 | -10,0 | Teilweise sonnig |
| Westen | 60,0 | +2,0 | Teilweise bewölkt |
| Mountain | 58,0 | +1,0 | Teilweise bewölkt |
| Mittlerer Westen | 48,0 | -2,0 | Bewölkt |
Der Nordosten (68,0) führt das Land jetzt an. Bar Harbor sprang auf 84,0 – der höchste Einzelstadtwert im Index in diesem Monat. Asheville legte um 4,5 Punkte auf 82,5 zu, weil Blue-Ridge-Laubfärbungs-Suchen drei Wochen früher als der Fünfjahres-Baselinewert anzogen. Cape Cod gab 1,5 nach, weil der Labor Day das Küstenfenster mechanisch schließt – aber 82,0 ist weiterhin ein Sunny-Wert.
Der Südosten (66,0) wurde weniger schwächer als vielmehr normaler. Miami fiel um 18 Punkte wegen Peak-Hurrikan-Nervosität und 4-$-plus-Benzin – die größte Einzelstadtbewegung im Index in diesem Monat. Myrtle Beach gab vier Punkte nach durch den Post-Labor-Day-Pull-forward. Aber Destin, Charleston und Savannah hielten alle Sunny-Ratings, und der ruhige Atlantik schützt Angebot, das normalerweise gefährdet wäre.
Der Westen (60,0), Mountain (58,0) und der Mittlere Westen (48,0) bewegten sich jeweils um ein bis zwei Punkte. Sedona, Denver und Stowe legten durch frühe Herbstnachfrage leicht zu. Der Mittlere Westen rutschte bei schwächerer Stimmung und höherer Benzin-Exponierung zurück in Bewölkt.
Städte-Aufsteiger
Asheville, NC (+4,5) führte alle Aufsteiger dank früher Blue-Ridge-Laubfärbungsnachfrage an. Stowe, VT (+4,0) folgte mit dem stärksten Vermont-Tempo seit 2023. Bar Harbor, ME (+1,5) komplettierte die Top 3 und zementierte Maines Küstenposition im September. Die drei Herbstlaub-Märkte standen für die drei größten Zuwächse – ein Preview dessen, was in den nächsten 60 Tagen kommt.
Miami, FL (-18,0) verankerte die Unterseite durch den Einstieg in die Hurrikansaison und Benzin. Myrtle Beach, SC (-4,0) und Cape Cod, MA (-1,5) rundeten das Ende der Movers ab, als Strandnachfrage Richtung Laubfärbung wechselte. Keiner der drei ist absolut schwach – aber jeder gab ein Stück eines sehr starken Sommers zurück.
Was das für Vacation-Rental-Property-Manager bedeutet
62,0 Teilweise bewölkt im September heißt: Die Entkopplung ist Ihr Freund, nicht Ihr Feind. Stimmungsumfragen bremsen, aber der Gast mit der Kreditkarte bucht. Ihre Aufgabe ist es, Zögern bei den Menschen zu entfernen, die ohnehin schon bereit sind. Fünf Dinge, die Sie in den nächsten 30 Tagen tun sollten:
- Vertrauen Sie der Buchungskurve – nicht den Kabelnachrichten
Der 24-Stunden-News-Zyklus im August war hässlich: Vertrauen kollabiert, Zoll-Drama, Benzin bei 4 $. Der tatsächliche Datenzyklus war das Gegenteil: AirDNA RevPAR +7,2 % im Juli, ADRs in 49 von 50 Märkten gestiegen, Labor-Day-Flugpreise nur +2 %, und HomeToGo-Suchinteresse +23 %. Wenn Ihr Team Raten senkt, weil CNN sagt, die Wirtschaft sei weich, lassen Sie Geld liegen. Schauen Sie auf Ihre eigenen 7-, 14- und 30-Tage-Pace-Zahlen – und lassen Sie diese Ihre Pricing-Regeln steuern.
- Setzen Sie früh auf Herbstlaub
Laubfärbungs-Suchen sprangen drei Wochen vor dem Fünfjahres-Baselinewert an. Asheville, Stowe, Bar Harbor und das Hudson Valley laufen bereits heiß. Wenn Ihr Portfolio einen dieser Märkte berührt, sind die nächsten vier Wochen Ihr Peak-Pricing-Fenster. Erhöhen Sie die Midweek-Rate an echten Peak-Daten, halten Sie aber Sonntag bis Donnerstag vernünftig, um die Rentner- und Remote-Worker-Segmente mitzunehmen, die die frühe Laubfärbungsnachfrage treiben.
- Winterfest machen: Storm-Playbook für September und Anfang Oktober
Die Saison ist ruhig, nicht vorbei. Die Peak-Aktivität ist jetzt in ein kürzeres Fenster komprimiert – das erhöht die Wahrscheinlichkeit, dass jeder einzelne Sturm zählt. Dokumentierte Flexibilitätsfenster, vorgefertigte Gastnachrichten und ein vorab verhandelter Relocation-Backup-Plan sind der Unterschied zwischen einer Kategorie 1, die Sie ein Wochenende kostet, und einer Kategorie 1, die Sie drei Monate Reviews kostet. Nutzen Sie Hostfullys Tools für die Gästekommunikation, um die Templates einmal zu bauen und dann schnell auszulösen.
- Erzählen Sie die Total-Trip-Cost-Story ehrlich
Benzin bei 4,09 $ verschwindet bis Columbus Day nicht. Schreiben Sie Drive-Market-Copy um, um es anzuerkennen und zu kompensieren: Parkplatz, Küche, Waschmaschine, Kaffee und Reisebett inklusive. Jeder inkludierte Punkt ist eine Hotel-Position, die Sie leise eliminieren. Gäste kennen die Tankzahl bereits. Was sie nicht kennen, ist Ihre vollständige Amenity-Liste. Beheben Sie das.
- Verlängern Sie die Aufenthaltsdauer mit Weekday-Value
Die Entkopplung zwischen Stimmung und Verhalten verkürzt tendenziell Buchungsfenster und Aufenthalte. Bekämpfen Sie Letzteres mit Weekday-Incentives. Ein Midweek-Deal über drei Nächte, gepackt um Remote Work und eine Herbst-Autoreise, lässt sich aktuell leichter verkaufen als eine volle Woche. Nutzen Sie Hostfully Pricing Rules, um Stay-Length-Trigger zu bauen, die automatisch auslösen, wenn sich Ihre Buchungskurve verengt.
Ausblick: Der Oktober-Test
Der Oktober-Index wird Septemberdaten abbilden – inklusive des Kerns der Peak-Hurrikansaison und des ersten Laubfärbungsmonats. Vier Dinge, die wir beobachten:
Hurrikan-Kompression: Ein ACE von 3,6 bis Ende August ist sehr niedrig, aber die Peak-Aktivität läuft historisch vom 10. September bis 15. Oktober. Ein ruhiger September schiebt Temperaturen in die 80er. Ein Landfall der Kategorie 3 könnte den Index unter 50 drücken.
Stimmungs-Stabilisierung: Der UMich-Rückgang im August lag bei 6,3 %, und das Conference Board steht nun auf einem Siebenmonatstief. Entweder stabilisiert sich September – und der Index liest das als Spike – oder ein zweiter Rückgang in Folge beginnt wie ein echter Trend auszusehen.
Benzin-Trajektorie in den Herbst: Raffinerie-Wartungssaison und der Wechsel auf Winterblend sind normalerweise preisfreundlich. Base Case: 3,85 $ bis Halloween. Bull Case: 3,70 $. Bear Case: 4,10 $ flat.
Laubfärbungs-Tempo: Wenn Asheville, Stowe und Bar Harbor bis zum 15. Oktober über 80 bleiben, ist die Herbst-Story ein Full-Season-Winner. Wenn sie bis Columbus Day normalisieren, war September ein Pull-forward, kein Trend.
Erkunden Sie den vollständigen Index
Der Hosting & Travel Index wird monatlich mit aktuellen Daten für alle sieben Komponenten und über 50 US-Städte aktualisiert. Vertiefen Sie sich in regionale Aufschlüsselungen, verfolgen Sie Ihren Markt im Zeitverlauf und sehen Sie, was sich diesen Monat warum geändert hat.
Den Hosting & Travel Index ansehen
Über den Hosting & Travel Index
Der Hostfully Hosting & Travel Index ist ein monatlicher Gesamtscore, der den Zustand des US-Marktes für Ferienvermietungen verfolgt. Er aggregiert sieben gewichtete Signale: TSA-Durchsatz (20 %), Google Trends (20 %), Hostfully-Plattformdaten (15 %), Benzinpreise (15 %), VPI Beherbergung (10 %), Konsumklima (10 %) und Wetter (10 %). Zu den Datenquellen gehören TSA.gov, das U.S. Bureau of Labor Statistics, die University of Michigan, AAA, NOAA, Google Trends, AirROI, die U.S. Travel Association und die proprietären Buchungsdaten von Hostfully. Der Index deckt über 50 US-Metropolregionen mit monatlichen Bewertungen auf Stadt- und Regionalebene ab.
Quellen: TSA.gov, AAA, University of Michigan Consumer Sentiment Survey, BLS CPI Data, Google Trends, NOAA National Hurricane Center, AirROI Market Data, U.S. Travel Association, Hostfully Platform Data.